Archive for the ‘コラム’ Category
連帯保証債務は相続税の債務控除になる?判断基準を税理士が解説
故人の連帯保証債務、相続税で控除できる?原則と例外を解説
突然、亡くなったご家族に多額の連帯保証債務があると知ったら、誰しも冷静ではいられないでしょう。「この借金も相続しなければならないのか」「相続税はどうなるのか」と、大きな不安を感じる方もいらっしゃるでしょう。
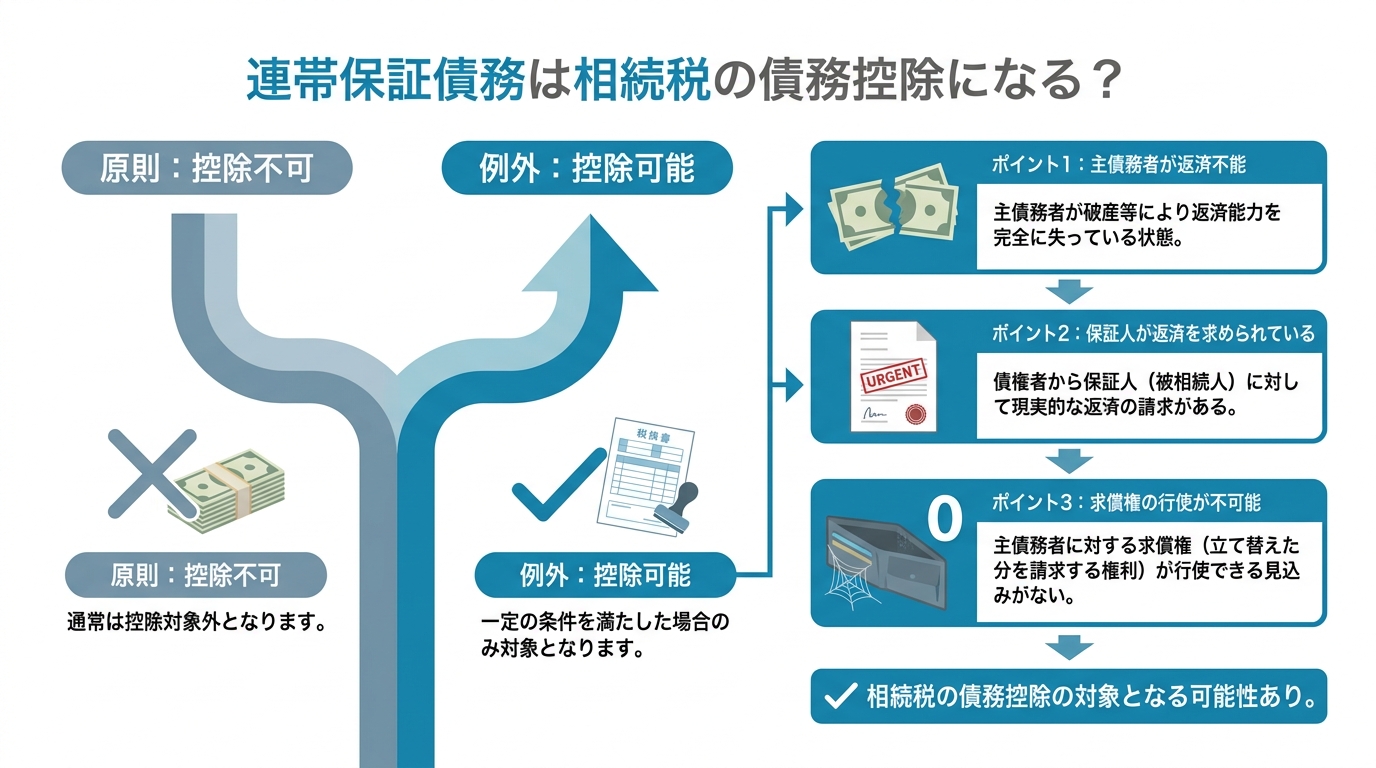
結論から申し上げますと、連帯保証債務は原則として相続税の債務控除の対象になりませんが、一定の要件を満たす場合には控除が認められる可能性があります。
原則として、連帯保証債務はそのままでは相続税の債務控除の対象にはなりません。しかし、特定の条件を満たした場合に限り、例外的に控除が認められる道が残されています。
この記事では、相続税専門の税理士として、連帯保証債務が債務控除の対象となるか否かの分かれ道となる判断基準、そして万が一控除が認められない場合の対処法まで、具体的なステップに沿って分かりやすく解説します。突然の事態に直面し、何から確認すべきか分からない方に向けて、判断基準と確認手順を整理します。なお、相続税の計算では、連帯保証債務以外にも葬儀費用なども控除の対象となる場合があります。
債務控除の分かれ道。判断基準となる3つのポイント
連帯保証債務が、原則として相続税の債務控除の対象とならないのはなぜでしょうか。それは、保証人には「求償権」という権利があるためです。求償権とは、保証人が本人(主たる債務者)に代わって返済した場合、その返済額を本人に請求できる権利を指します。
保証債務は、相続開始時点で保証人が履行しなければならないことが確実とはいえない場合や、履行後に主債務者へ求償して返還を受けられる見込みがある場合には、原則として債務控除の対象になりません。
しかし、この「求償権」に実際の回収可能性がないケースでは、例外的に債務控除が認められる場合があります。その可否を判断する上で、税務調査でも特に厳しく見られるのが、以下の3つのポイントです。
ポイント1:主債務者が返済不能な状態か
まず最も重要なのが、本来の借主である主債務者が、客観的に見て返済不能な状態に陥っているかどうかです。
単に「返済が少し滞っている」というレベルでは認められません。税務署に「返済不能」と判断してもらうには、以下のような法的に支払能力がない、あるいは事実上それに近い状態であることを示す客観的な証拠が必要です。
- 破産手続開始の決定通知書
- 会社更生や民事再生手続開始の決定書
- 債権者集会の議事録や配布資料
- 主債務者の財産状況報告書
- 長期間連絡が取れず、財産調査の結果、差押え可能な財産が確認できないことを示す資料
ポイント2:保証人が債務の履行を求められているか
次に、相続が開始した時点で、債権者(金融機関など)から相続人に対して、具体的に「被相続人の保証債務を引き継いで返済してください」という請求がなされている事実が重要です。これを「保証債務の履行請求」と呼びます。
口頭でのやり取りだけでは証拠として弱く、後々のトラブルの原因にもなりかねません。以下のように書面で請求を受けていることが、客観的な証拠として有効です。
- 内容証明郵便で送付された督促状や催告書
- 裁判所からの訴状や支払督促
なぜ、このような請求の事実が必要なのでしょうか。それは、相続税の債務控除の対象となるのは「相続開始の時に現に存する確実な債務」に限られるためです。主債務者が問題なく返済を続けている段階では、保証人の返済義務は現実化しておらず、「確実な債務」とは言えません。債権者からの請求書は、保証債務の履行が現実化していることを示す重要な証拠の一つです。ただし、控除可否は、相続開始時点で主債務者が弁済不能で、保証人が履行せざるを得ず、求償しても返還を受ける見込みがないかを中心に判断されます。
ポイント3:主債務者から回収できる見込みがないか(求償権の行使不能)
最後のポイントは、たとえ相続人が主債務者に代わって返済したとしても、その返済分を主債務者から回収できる見込みが全くない、という事実を証明することです。これを「求償権の行使不能」と呼びます。
この証明は、ポイント1で解説した「主債務者の返済不能」の証明と密接に関連します。主債務者に返済能力がないことを、さらに具体的に資産の面から裏付ける必要があります。例えば、以下のような資料が有効です。
- 主債務者の不動産登記簿謄本(差し押さえるべき不動産がないことの証明)
- 預金残高証明書(資産価値のある預金がないことの証明)
- 信用情報機関の報告書
これらの事情を総合的に確認し、とくに相続開始時点で主債務者が弁済不能で、保証人が履行せざるを得ず、求償しても返還を受ける見込みがないことを客観的な証拠で示せる場合には、連帯保証債務が債務控除の対象となる可能性があります。
より詳細な法的解釈については、国税庁の質疑応答事例も参考になります。
【実践】債務控除の可否を判断するためのチェックリスト
ここまでの解説を踏まえ、ご自身の状況を客観的に整理するためのチェックリストをご用意しました。各項目を確認し、債務控除を主張できる可能性があるか、また、そのために不足している情報や書類は何かを把握しましょう。
| チェック項目 | YES/NO | 確認すべきこと・リスク |
|---|---|---|
| 1. 保証契約の確認故人が連帯保証人となっていたことを示す契約書はありますか? | YESの場合:保証の範囲(限度額)、保証期間を確認してください。NOの場合:債権者に契約書の開示を求める必要があります。契約内容が不明では話が進みません。 | |
| 2. 主債務者の返済状況主債務者は、相続開始時点で返済不能な状態でしたか?(破産、民事再生など) | YESの場合:破産手続開始決定書など、法的な手続きが行われたことを示す客観的な証拠を準備します。NOの場合:原則として債務控除は認められません。主債務者の財務状況(決算書など)を詳しく調査する必要があります。 | |
| 3. 債権者からの請求相続開始後、債権者から書面(内容証明郵便など)で返済を求められていますか? | YESの場合:その書面は「確実な債務」であることを示す重要な証拠です。大切に保管してください。NOの場合:書面請求がない場合でも、相続開始時点で保証債務の履行が確実であったか、主債務者が弁済不能であったか、求償しても回収見込みがないかを他の資料で確認する必要があります。 | |
| 4. 求償権の行使可能性主債務者に、差し押さえ可能な財産(不動産、預貯金など)は全くありませんか? | YESの場合:主債務者の資産がないことを証明する資料(登記簿謄本、残高証明書など)を収集します。NOの場合:求償権を行使できる(回収できる)と判断され、債務控除は認められません。 | |
| 5. 相続財産全体の把握連帯保証債務以外の相続財産(プラスの財産)はすべて把握できていますか? | YESの場合:債務額とプラスの財産を比較し、相続放棄なども含めた総合的な判断が可能になります。NOの場合:正確な財産状況が不明なままでは、最適な選択ができません。早急に財産調査を行う必要があります。 |
このチェックリストで「NO」が多かったり、判断に迷う項目があったりする場合は、債務控除の主張が難しい可能性があります。その場合は、次の選択肢を検討する必要があります。
債務控除が難しい場合の選択肢:相続放棄と限定承認
連帯保証債務の債務控除は、証明のハードルが非常に高いのが現実です。もし控除が認められず、多額の債務をそのまま相続することになれば、相続人の生活に大きな影響が及ぶ可能性があります。そうした事態を避けるために、法律は「相続放棄」と「限定承認」という2つの選択肢を用意しています。
これらの手続きは、原則として「自己のために相続の開始があったことを知った時から3ヶ月以内」に家庭裁判所に申し立てる必要があります。この期間は非常に短いため、迅速な判断が求められます。どちらの選択が最適かは、遺産分割の内容や相続人全体の状況によっても変わってきます。
すべてを放棄する「相続放棄」
相続放棄とは、預貯金や不動産といったプラスの財産も、借金や連帯保証債務などのマイナスの財産も、その一切を相続する権利を放棄する手続きです。
- メリット:被相続人の債務から完全に解放されます。明らかにプラスの財産より連帯保証債務の額が大きい場合に有効な選択肢です。
- デメリット:自宅や思い入れのある品など、手元に残したい財産もすべて手放さなければなりません。また、相続権が次の順位の相続人(例えば、子が放棄すれば親、親もいなければ兄弟姉妹)に移ってしまうため、他の親族に影響が及ぶ可能性があります。相続放棄をする場合は、必ず他の親族にも連絡し、事情を説明することが重要です。
プラスの財産の範囲で引き継ぐ「限定承認」
限定承認とは、相続したプラスの財産の範囲内でのみ、マイナスの財産を引き継ぐという方法です。仮に後から未知の債務が見つかったとしても、相続した財産以上に返済する義務は生じません。
- メリット:相続財産を清算して債務を返済した結果、もしプラスの財産が残れば、それを取得することができます。債務の全容がはっきりしないものの、家業や自宅など、どうしても守りたい財産がある場合に有効な手段です。
- デメリット:手続きが非常に複雑で、費用と時間がかかります。また、相続人全員が共同で申し立てる必要があり、一人でも反対者がいると利用できません。さらに、税務上は「みなし譲渡所得税」が課税されるリスクもあり、実務上、利用されるケースは多くありません。
限定承認は専門的な知識が不可欠なため、検討する際は必ず専門家のサポートを受けるようにしてください。
連帯保証債務の相続で失敗しないために今すぐやるべきこと
故人の連帯保証債務という、予期せぬ問題に直面された今、混乱し、不安を感じるのは当然のことです。しかし、十分な確認をしないまま判断すると、不利益が生じる可能性があります。冷静に、そして迅速に行動することが何よりも重要です。
まずは、以下のステップで現状を整理し、専門家への相談準備を進めてください。
- 保証契約の内容確認:まずは保証契約書を探し、保証している金額の上限(極度額)や期間などを正確に把握します。
- 主債務者の状況調査:主債務者(またはその相続人、関係者)に連絡を取り、返済状況や今後の見通しについて情報を集めます。
- 相続財産全体の把握:連帯保証債務だけでなく、故人が遺したすべてのプラスの財産とマイナスの財産をリストアップし、財産目録を作成します。
- 専門家への相談:上記の情報を整理した上で、できるだけ早く専門家へ相談します。
ここで重要なのは、誰に相談するかです。連帯保証債務の問題は、相続税の「債務控除」という税務面と、「相続放棄・限定承認」という法務面の両方から検討する必要があります。したがって、相続税に強い税理士と、相続問題に詳しい弁護士の両方の視点が必要になるケースが少なくありません。
当事務所では、相続・事業承継に関するご相談をお受けしております。実務上の検討では、債務控除の対象となる債務は、「被相続人の債務」で「亡くなった時に存在」しており、「確実と認められる」ものであることがポイントとなると考えています。保証債務に関しては原則として債務控除の対象とはなりませんが、相続開始時点で保証人として債務を弁済する必要がある場合など、状況によっては債務控除の対象となることがあります。この判断は非常に専門的であり、個々の状況に応じた緻密な検討が不可欠です。
一人で抱え込まず、まずは私たち相続税に強い税理士にご相談ください。税務上・法務上の論点を整理し、ご家族の状況に応じた対応方針を検討するお手伝いをいたします。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
個人事業の借入金は相続税の債務控除OK?事業承継時の注意点
個人事業の借入金も相続財産から控除できる可能性があります
個人事業を営んでいた親族が亡くなった場合、事業の継続や残された借入金の扱いを早めに確認する必要があります。借入金の返済義務や事業継続の可否について、不安を感じる方も少なくありません。
ただし、一定の条件を満たす債務については、相続税の計算上、控除できる場合があります。故人が事業のために負っていた借入金や買掛金は、条件を満たせば、相続財産から差し引くことができる「債務控除」という制度の対象となる可能性があります。これは、相続税の負担を大きく軽減できる、非常に重要な仕組みです。
この記事では、個人事業の相続に直面されたあなたが、今何をすべきかを具体的に理解できるよう、以下の点を専門家の視点から分かりやすく解説します。
- どのような事業用債務が相続財産から控除できるのか、その具体的な条件
- 金融機関からの借入金、買掛金、未払税金など、ケース別の判断基準
- 債務控除が認められない、注意すべきケース
- 相続発生から事業承継完了までの、手続きで注意したい進め方
以下の内容を確認することで、必要な手続きや確認事項を整理しやすくなります。まずは債務控除の基本的な考え方と、必要な証拠資料を確認しましょう。
相続税の「債務控除」とは?基本を理解しよう
相続税の計算において、なぜ借金などの債務を財産から差し引くことができるのでしょうか。それは、相続税が「故人が残したプラスの財産からマイナスの財産(債務)を差し引いた、正味の財産」に対して課税されるのが公平だと考えられているからです。
相続は、預貯金や不動産といったプラスの財産だけでなく、借入金や未払金といったマイナスの財産も引き継ぐことを意味します。もしプラスの財産にだけ税金をかけ、引き継いだ借金の負担を考慮しないとすれば、相続人の実質的な負担を反映しない課税になる可能性があります。そこで、引き継いだ債務の分だけ財産を減らし、税負担を軽くする仕組みが「債務控除」なのです。
この債務控除の対象となるための大原則は、「相続開始時点(=故人が亡くなった日)で存在し、支払いが確実な債務」であることです。つまり、故人が亡くなった時点ですでに負っていた借金や支払義務が確定しているものが対象となります。この基本原則を理解しておくことが、この後の具体的なケースを判断する上で非常に重要になります。
相続税は、故人が残した財産の総額から、この債務控除などを差し引いた後の金額を基に計算されるため、適用できる債務を漏れなく申告することが、適正な納税に繋がります。
(参考:国税不服審判所 裁決事例)
【ケース別】個人事業のこの債務は控除できる?
それでは、個人事業主の相続でよく見られる債務について、具体的に債務控除の対象となるかを見ていきましょう。ご自身の状況と照らし合わせながらご確認ください。どのような財産や債務が相続税の対象となるかを正確に把握することが、申告の第一歩です。

ケース1:金融機関からの事業用借入金
銀行、信用金庫、日本政策金融公庫などからの事業用融資は、債務控除の典型的な例です。故人名義の借入金は、その存在が契約書や返済履歴で明確であるため、原則として問題なく控除が認められます。
控除できる金額は、相続開始日時点の借入金元本の残高と、その日までの未払利息の両方です。金融機関に依頼すれば「相続手続依頼書」などの提出を経て、「残高証明書」を発行してもらえますので、必ず相続開始日時点のもので取得してください。
連帯債務者になっていた場合
故人が事業の借入で連帯債務者の一人となっていた場合も、債務控除の対象となる可能性があります。連帯債務とは、複数の人がそれぞれ全額の返済義務を負うものです。この場合、原則として故人が負担すべきだった割合の金額が債務控除の対象となります。
ただし、もし他の連帯債務者が返済不能の状態にあり、故人の相続人がその分まで返済せざるを得ない状況であれば、その負担することになった金額も控除の対象に含めることができます。ただし、その場合は他の債務者が返済不能であることを証明する必要があります。
なお、中小企業の経営者が会社の借入金の連帯保証人になっているケースはよくありますが、これは個人事業主の借入とは異なり、扱いが変わってきます。会社(法人)の役員借入金やその保証については別の注意点が必要です。
ケース2:親族・知人からの借入金
親族や友人・知人からの借入金は、税務署から「実質的には贈与ではないか」という厳しい目で見られがちです。そのため、債務控除を認めてもらうには、それが単なる資金援助ではなく、返済義務のある「真の借金」であったことを客観的な証拠で証明する必要があります。
具体的には、以下のものが有効な証拠となります。
- 金銭消費貸借契約書:借入額、返済期間、利率などが明記されているか。
- 返済実績の記録:定期的に返済していたことがわかる銀行の通帳履歴など。
- 適正な利息の支払い:無利子や極端な低金利の場合、贈与と見なされるリスクが高まります。
これらの証拠が揃っていないと、債務として認めてもらうのは非常に困難になります。口約束だけの借入は、残念ながら債務控除の対象外とされる可能性が高いでしょう。
ケース3:買掛金・未払金(仕入代金、経費など)
事業を営んでいれば、商品の仕入代金や経費の支払いが後日になることは日常的です。これらの「買掛金」や「未払金」も、債務控除の対象となります。
重要なのは、相続開始日より前の取引によって発生し、支払義務が確定していることです。具体例としては、以下のようなものが挙げられます。
- 商品の仕入代金の未払分
- 従業員へ支払うべき給与の未払分
- 事務所や店舗の家賃の未払分
- 水道光熱費や通信費などの未払分
これらの債務を証明するためには、請求書、契約書、そして日々の取引を記録した会計帳簿などが不可欠です。帳簿上の金額と請求書の金額が一致しているなど、客観的な証拠によって債務の存在と金額を明確に示す必要があります。
ケース4:未払の税金(個人事業税、消費税など)
故人が納めるべきであった税金も、債務として控除することができます。個人事業主の場合、主に次のような税金が該当します。
- 個人事業税
- 消費税
- 固定資産税
- 所得税・復興特別所得税
特に所得税については注意が必要です。通常、所得税は1年間の所得が確定してから納税額が決まりますが、年の途中で亡くなった場合、その年の1月1日から死亡日までの所得について「準確定申告」という手続きが必要になります。この準確定申告によって納付すべき所得税は、亡くなった時点では金額が確定していませんが、特例として債務控除の対象に含めることが認められています。
ただし、相続人の責任で申告が遅れたことによる延滞税や加算税は、故人の債務ではないため控除の対象にはなりません。
要注意!債務控除が認められないケース
一方で、借金のように見えても債務控除の対象とはならないものもあります。これらを誤って申告してしまうと、後の税務調査で指摘され、追徴課税の対象となる可能性があるため、注意深く確認しましょう。

法人(会社)名義の借入金
故人が会社の社長(代表取締役)だったとしても、会社名義で借り入れたお金は、あくまで「法人」の債務です。たとえ故人が設立した会社であっても、法人と個人は法律上別人格とされます。したがって、法人名義の借入金を、社長個人の相続財産から債務控除することはできません。
これは、個人事業の借入金が事業主個人の債務である点との決定的な違いであり、最も混同しやすいポイントです。ただし、故人がその会社の借入に対して個人として「連帯保証」をしていた場合は、次の「保証債務」として検討することになります。このような親の会社を継ぐケースでは、個人の相続と会社の経営が複雑に絡み合うため、特に専門的な判断が求められます。
保証債務・連帯保証
故人が誰かの借金の「保証人」や「連帯保証人」になっていただけの場合、その保証債務は原則として債務控除の対象にはなりません。なぜなら、一次的な返済義務は主たる債務者(お金を借りた本人)にあり、保証人がすぐに支払うことが確定しているわけではないからです。
しかし、例外的に控除が認められるケースがあります。それは、主たる債務者がすでに返済不能の状態にあり、保証人であった故人の相続人が代わりに返済せざるを得ない状況で、かつ、主たる債務者に返済を求めても回収できる見込みがない(求償権を行使しても意味がない)場合です。この両方の条件を満たす場合に限り、相続人が負担することになった金額を債務控除できる可能性があります。証明のハードルは非常に高いと言えるでしょう。
非課税財産に関する債務(墓地・仏壇のローンなど)
お墓や仏壇、神棚といった祭祀財産は、先祖を敬う気持ちを尊重する観点から、相続税がかからない「非課税財産」とされています。そして、非課税財産を取得するためのローンや未払金は、債務控除の対象にすることはできません。
これは、「相続税のかからない財産を手に入れるための借金を、課税されるべき財産から差し引くことは認めない」という考え方に基づいています。生命保険の非課税枠などと同様に、税法上のルールとして明確に定められています。
事業承継と相続税申告|手続きの正しい進め方7ステップ
個人事業の相続は、単なる財産の相続にとどまりません。事業そのものをどうするかという「事業承継」の問題が絡むため、手続きが複雑になりがちです。ここでは、相続発生から申告完了までの一連の流れを7つのステップに分けて解説します。次の流れに沿って確認すると、必要な手続きを整理しやすくなります。

Step1:遺言書の確認と相続人の確定
まず最初に行うべきは、故人が遺言書を残していないかを確認することです。遺言書で事業の後継者が指定されている場合、それが遺産分割の大きな指針となります。同時に、故人の出生から死亡までの戸籍謄本等を取り寄せ、法的に誰が相続人になるのかを正確に確定させます。これがすべての手続きの出発点です。
Step2:財産と債務の全体像の把握
次に、故人が残したプラスの財産(事業用資産、預貯金、不動産など)とマイナスの財産(事業用借入金、買掛金、個人のローンなど)をすべてリストアップします。特に事業用の債務については、金融機関や取引先に連絡を取り、相続開始日時点での正確な残高を確認することが重要です。この段階で財産と債務の全体像を把握することで、相続放棄を検討すべきかどうかの判断材料にもなります。どのような書類が必要になるかをあらかじめ確認しておくとスムーズです。
Step3:【4ヶ月以内】所得税の準確定申告
故人が亡くなった年の1月1日から死亡日までの所得について、相続人が代わりに確定申告を行う「準確定申告」という手続きがあります。この申告と納税は、相続の開始を知った日の翌日から4ヶ月以内に行わなければなりません。ここで確定・納付した所得税や消費税は、後の相続税申告で債務控除の対象となります。
Step4:遺産分割協議と事業の承継者の決定
相続人全員で、誰がどの財産を引き継ぐのか、そして誰が事業とそれに伴う債務を承継するのかを話し合います。これを「遺産分割協議」と呼びます。事業用資産と事業用債務は、事業を実際に引き継ぐ一人の相続人がまとめて相続するのが一般的です。話し合いで決まった内容は、法的な効力を持つ「遺産分割協議書」として書面に残しておきましょう。
Step5:金融機関への連絡と債務の引継ぎ手続き
遺産分割協議で事業承継者が正式に決まったら、借入先である金融機関に連絡し、債務者の名義を故人から事業承継者に変更する手続きを行います。この際、遺産分割協議書や戸籍謄本などの提出を求められることが一般的です。この手続きを経て、正式に新しい事業主が債務を引き継ぐことになります。
Step6:【10ヶ月以内】相続税の申告と納税
すべての財産評価と債務額が確定したら、相続税申告書を作成し、税務署に提出・納税します。相続税の申告と納税の期限は、相続の開始を知った日の翌日から10ヶ月以内です。債務控除を適用するためには、申告書に債務の内訳を詳細に記載し、金銭消費貸借契約書や金融機関の残高証明書といった証拠書類を添付する必要があります。
Step7:事業主の変更手続き(税務署・許認可など)
相続税の申告が終わっても、手続きはまだ残っています。飲食店や建設業など、事業に許認可が必要な場合は、その名義変更手続きも忘れずに行いましょう。ここまで対応すると、事業承継に関する一連の手続きがおおむね完了します。
【最終確認】債務控除のためのチェックリスト
相続税申告で債務控除を正しく適用するために、申告前に以下の項目を最終確認しましょう。一つでも「いいえ」や「不確実」な項目があれば、専門家への相談を検討することをおすすめします。葬儀費用も相続財産から差し引ける項目ですので、合わせて確認しましょう。
| チェック項目 | はい | いいえ |
|---|---|---|
| その債務は、故人(被相続人)の名義ですか? | ||
| その債務は、故人が亡くなった日(相続開始日)時点で存在していましたか? | ||
| 債務の存在と金額を客観的に証明する資料(契約書、残高証明書、請求書など)はありますか? | ||
| 親族からの借入の場合、契約書や返済実績がありますか? | ||
| 保証債務の場合、主たる債務者が返済不能であることを証明できますか? | ||
| 非課税財産(墓地など)の購入に関する債務ではありませんか? | ||
| 相続税申告書に、債務の詳細と証拠書類を添付する準備はできていますか? |
判断に迷ったら専門家へ相談を
ここまで個人事業の借入金に関する債務控除について解説してきましたが、実際の相続はケースバイケースで、判断が難しい場面が多々あります。特に事業承継が絡む相続は、財産評価や債務の切り分けが複雑になりがちです。
もしご自身で判断して申告内容に誤りがあった場合、後日税務調査で指摘され、本来納めるべき税金に加えて延滞税や加算税といったペナルティが課されるリスクも否定できません。
少しでも不安な点や、判断に迷う債務がある場合は、相続税を専門とする税理士に相談することで、申告誤りのリスクを抑えながら対応を進めやすくなります。専門家であれば、法的な根拠に基づき、あなたの状況に最適なアドバイスを提供できます。特に、個人事業と法人の両方の事案に対応できる税理士は、事業承継全体の視点からより的確なサポートが可能です。
当事務所では、初回のご相談は無料で承っております。まずは無料相談をご利用いただき、現状の整理と今後の見通しを立てることから始めてみませんか。博多区で相続を専門的に扱う久保税理士事務所にお問い合わせください。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
名義預金に時効はない?10年・20年前の入金も相続税の対象か解説
「昔の入金だから時効」は通用しない?名義預金の厳しい現実
相続の手続きを進める中で、亡くなったご家族(被相続人)が作ったと思われる、子や孫名義の古い預金通帳が見つかることがあります。「もう10年、20年も前の入金だから、時効が成立していて相続税の申告は不要だろう」と考える方もいらっしゃるかもしれません。しかし、その期待は税務調査の現場では通用しない、厳しい現実があります。
結論から申し上げますと、名義預金に「時効」という概念は存在しません。なぜなら、多くの場合、それは「贈与」そのものが法的に成立していないためです。
これはあくまで「贈与が成立している」ことが大前提です。贈与が成立していなければ、時効期間の起算点が生じないことになります。つまり、子や孫の名義であっても、その預金は実質的に被相続人の財産の一部と見なされ、何十年前に作られた口座であろうと、相続税の課税対象となるのです。
実際に、相続税の税務調査において最も指摘されやすい項目の一つが、この名義預金の申告漏れです。「昔のことだから税務署も分からないだろう」という安易な自己判断は、後に重いペナルティを課されるリスクを伴います。相続税に関する税務署からのお尋ねが来る前に、まずは名義預金の本質を正しく理解することが重要です。

なぜ10年・20年前の入金まで税務署は確認できるのか
「それにしても、なぜ税務署は10年以上も前の古いお金の動きを把握できるのか」と疑問に思われるでしょう。その背景には、税務署には、法律に基づく調査権限と各種資料情報を確認する仕組みがあります。
税務署は、国税総合管理システム(KSKシステム)によって、申告・納税の事績や法定調書などの資料情報を蓄積・管理し、調査対象の選定などに活用しています。そして、調査が必要と判断すれば、法律に基づき金融機関に対して取引履歴の開示を要求する権限を持っています。これにより、被相続人だけでなく、その家族名義の口座情報まで、過去に遡って資金の流れを詳細に追跡することが可能なのです。
相続税の税務調査は、相続人の記憶や手元にある資料だけを頼りに行われるわけではありません。税務署は、申告内容や法定調書、金融機関への照会などの資料を基に、財産の実態を確認します。
金融機関の履歴保存期間(10年)を超える調査の実態
法令上、金融機関等の取引記録には一定期間の保存義務がありますが、保存期間を過ぎた取引でも、通帳や他の資料から確認されることがあります。そのため、「10年を過ぎれば記録が消えて安心」と考えるのは早計です。税務署の調査は、金融機関の保存データだけに依存しているわけではありません。
例えば、ご自宅に古い通帳そのものが残っていれば、それは20年前、30年前の取引であっても直接的な証拠となります。また、通帳がなくても、過去の確定申告書や不動産の登記情報、保険の契約内容といった他の資料から、「この時期に大きな資金が動いたはずだ」という推測を立てます。そして、その資金の行方について相続人に具体的な説明を求めてくるのです。
このように、税務署は複数の資料を照合しながら資金の流れを確認します。10年が経過していることだけで、相続税の確認対象から外れるわけではありません。申告漏れを指摘されないためには、税務調査を回避するための適切な申告が不可欠です。
税務署が着目する「お金が動いたタイミング」とは
税務署は、やみくもに過去の取引を調べているわけではありません。特に確認対象になりやすいのは、被相続人の資産が大きく動いたタイミングです。具体的には、以下のような時期の直後に、家族名義の口座へ不自然な入金がないかを重点的にチェックします。
- 不動産(土地・建物)を売却した直後
- 退職金を受け取った直後
- 生命保険の満期金や解約返戻金を受け取った直後
- 過去の相続で財産を取得した直後
これらのタイミングは、被相続人の預金が大きく増える時期であり、その一部を家族名義の口座に移しやすいと税務署は考えています。もし、これらのライフイベントと家族名義口座への入金の時期が連動していれば、「それは被相続人のお金ではないか」という疑念を抱くきっかけとなるのです。これは、タンス預金が発覚する経緯とも類似しています。

古い入金が「贈与」か「名義預金」かを判断する3つの基準
では、10年、20年前の入金が、法的に有効な「贈与」なのか、それとも単なる「名義預金」なのかを判断するには、どこを見ればよいのでしょうか。年数の経過は問題の本質ではありません。重要なのは、お金が動いた当時の「実態」です。ここでは、税務署が判断の拠り所とする3つの重要な基準を解説します。
これらを理解することで、ご自身の状況を客観的に見直すことができ、相続税の課税対象財産に含めるべきかどうかの判断に役立ちます。
基準1:贈与の「あげた・もらった」の合意があったか
贈与が法的に成立するための絶対的な前提条件は、「あげる側(贈与者)」と「もらう側(受贈者)」の双方の合意です。つまり、「あげます」「もらいます」という意思表示が互いに通じ合っている必要があります。
贈与契約書があれば最も強力な証拠となりますが、家族間の贈与で契約書を作成するケースは稀でしょう。契約書がない場合でも、例えば誕生日や結婚といった記念の際に「このお金はあなたにあげます」と明確に伝えた事実や、そのやり取りがメールや手紙で残っていれば、合意があったと推認される可能性があります。
逆に、最も典型的な名義預金のケースは、もらう側である子や孫が、自分名義の口座の存在すら知らなかった場合です。これでは「もらった」という認識(合意)がないため、贈与は成立せず、法的には被相続人が他人名義の口座にお金を預けていただけ、と判断されます。なお、幼少の孫への生前贈与など、名義人が未成年の場合は、親権者(通常は親)が贈与の事実を認識し、合意していることが重要になります。
基準2:通帳や印鑑を実際に管理・使用していたのは誰か
次に重要となるのが、その口座を「実質的に誰が支配していたか」という点です。たとえ名義が子や孫になっていても、その口座の通帳、キャッシュカード、届出印を被相続人自身が保管・管理していた場合、それは名義預金と判断される可能性が極めて高くなります。
なぜなら、名義人である子や孫が、自分の意思で自由にお金を引き出したり、預け入れたりできない状態は、「もらった」財産とは言えないからです。その財産を実質的にコントロールしているのは、通帳や印鑑を握っている被相続人である、と見なされます。
一方で、名義人自身が通帳や印鑑を管理し、その口座から学費や生活費を引き出していたり、公共料金の引き落としに使っていたりした事実があれば、それは口座を自己の財産として主体的に利用していた証拠となり、贈与の成立を主張する上で有利な材料となります。

それでも名義預金と判断された場合の相続税とペナルティ
もし税務調査で名義預金と認定され、申告漏れを指摘された場合、どのような影響があるのでしょうか。まず、名義預金の金額が相続財産に加算されるため、当然ながら納めるべき相続税額が増加します。
例えば、相続財産の総額が基礎控除(3,000万円+600万円×法定相続人数)をわずかに下回り申告不要だと思っていたケースで、1,000万円の名義預金が発覚したとします。この場合、財産総額が基礎控除を超え、新たに相続税の申告・納税義務が発生します。具体的な税額は、相続税の早見表で大まかな目安を確認できますが、遺産総額や相続人の構成によって大きく変動します。
さらに、本来納めるべき税金を期限内に納付しなかったことに対するペナルティが課されます。
- 延滞税:納期限の翌日から納付する日までの日数に応じて課される利息に相当する税金。
- 過少申告加算税:申告額が少なかった場合に課される税金で、原則として追加で納める税額の10%(場合によっては15%)。
- 重加算税:意図的に財産を隠したなど、悪質と判断された場合に課される最も重いペナルティ。追加で納める税額の35%(無申告の場合は40%)という非常に高い税率になります。
「昔のことだから」と問題を放置した結果、本来納めるべき税額に加えて、これらの重いペナルティまで支払うことになりかねないのです。
今すぐやるべきこと|古い名義預金の確認と対処法
古い家族名義の預金が見つかった場合、不安な気持ちのまま放置せず、冷静に事実確認を進めることが大切です。ここでは、ご自身でできる確認手順と、その後の対処法について解説します。
正しい手順を踏むことで、税理士に依頼する際もスムーズに相談を進めることができます。
【確認表】その預金、名義貸しではありませんか?
見つかった預金が「贈与」か「名義預金」かを判断するために、まずは以下の項目を客観的にチェックしてみましょう。
| チェック項目 | はい | いいえ |
|---|---|---|
| 口座の存在を名義人本人は知っていましたか? | ||
| 通帳や届出印は誰が保管していましたか?(被相続人 or 名義人本人) | ||
| 入金されたお金の出どころは誰の収入ですか?(被相続人 or 名義人本人) | ||
| 名義人本人がこの口座から自由にお金を使ったことはありますか? | ||
| 「あげる」「もらう」という会話や、それを裏付ける記録はありますか? |
このチェックリストで「いいえ」が多かったり、名義人本人ではなく被相続人が関与している項目が多かったりする場合、その預金は名義預金と判断される可能性が高いと言えます。
専門家としての視点
時効が存在しない名義預金は、たとえ口座開設が10年、20年前であっても、被相続人の財産として相続税の課税対象となります。税務調査で悪質な申告漏れと判断されると、最大で40%もの重加算税が課されるため、決して軽視できません。
このような事態を避けるためには、生前の対策が最も重要です。贈与を行う際は、必ず贈与契約書を作成し、贈与後は受贈者自身が通帳や印鑑を管理・使用するなど、「贈与が確かに成立し、財産の支配権が移転した」という客観的な事実を残しておく必要があります。もし相続発生後に名義預金が見つかった場合は、自己判断で処理せず、速やかに相続財産に含めて申告するか、専門家である税理士にご相談ください。
税理士に相談する際に準備すべき資料
名義預金の問題で税理士に相談する場合、事前に以下の資料を準備しておくと、より具体的で的確なアドバイスを受けることができます。
- 発見された預金通帳:古いものでも、コピーでも構いません。
- 被相続人の過去の確定申告書:保管されていれば、資金の出どころを把握する手がかりになります。
- 相続関係がわかる戸籍謄本など:誰が相続人になるのかを確定させるために必要です。
- 把握している全財産のリスト:名義預金以外の財産(不動産、有価証券、生命保険など)も含めた一覧があると、全体像が把握しやすくなります。
- 上記の【確認表】でチェックした結果:ご自身の見解を整理しておくことで、相談がスムーズに進みます。
もちろん、全ての資料が揃っていなくても相談は可能です。不明な点が多い場合でも、何から手をつけるべきかを含めて専門家がサポートします。相続税申告に必要な書類は多岐にわたりますが、まずは手元にあるものから整理してみましょう。
まとめ:古い名義預金の判断は専門家にご相談ください
この記事では、10年、20年前の古い入金がある名義預金と時効の問題について解説しました。
重要なポイントを改めて確認しましょう。
- 名義預金には「時効」という考え方は適用されません。贈与が成立していない限り、何年前のものでも被相続人の財産と見なされます。
- 「贈与」か「名義預金」かの判断は、年数ではなく、「双方の合意」と「口座の管理実態」によって決まります。
- 税務署は強力な調査権限を持ち、10年以上前の資金の流れも把握することが可能です。
- 安易な自己判断で申告から除外すると、後から重いペナルティを課されるリスクがあります。
古い家族名義の預金が見つかると、「これは申告すべきなのだろうか」と一人で悩んでしまうかもしれません。しかし、事実関係が曖昧なまま推測で申告処理を進めるのは非常に危険です。
このような複雑な問題を解決するためには、相続税に強い税理士の専門的な知見が不可欠です。一人で悩まず、まずは専門家に相談することが、問題を適切に整理するための有効な方法となります。
当事務所では、相続に関する初回のご相談を無料で承っております。どうぞお気軽にお問い合わせください。
(参考)
国税庁による相続税調査の公表資料
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
名義預金とは?相続税の判定基準と確認資料を税理士が解説
もしかして名義預金?相続で慌てないための基礎知識
「親が、私の名義で口座を作って貯金してくれていた」「夫が、専業主婦の私のためにへそくりを貯めてくれていた」
大切なご家族が亡くなった後、遺品整理の過程で、ご自身や他のご家族名義の預金通帳が見つかることは決して珍しいことではありません。故人の愛情を感じる一方で、「この預金は、もしかして相続税の対象になるのだろうか?」という不安がよぎる方も多いのではないでしょうか。
もし、その預金が税務署から「名義預金」と判断された場合、相続財産として申告漏れを指摘され、思わぬ追徴課税が発生する可能性があります。多くの方が同じような悩みを抱えており、決してあなただけの特別な問題ではありません。
この記事では、相続税専門の税理士として、名義預金とは何か、税務署はどのような基準で判断するのか、そしてご自身でどのように確認し、対処すればよいのかを、具体的な手順に沿って分かりやすく解説します。一つひとつ確認していくことで、申告前に整理すべき点や専門家へ相談すべき点が見えやすくなります。
名義預金とは?口座名義と所有者が違う預金のこと
名義預金とは、口座の名義人(例えば、子や孫、配偶者)と、その預金を実質的に所有・管理している人(例えば、亡くなった親や祖父母)が異なる預金のことを指します。
相続税は、亡くなった方(被相続人)が遺した財産に対して課される税金です。税法では、財産の所有者を形式的な名義だけで判断するのではなく、「その財産は実質的に誰のものか」という実質所有者主義の考え方で判断します。この考え方の全体像については、相続税の課税対象財産で体系的に解説しています。
そのため、たとえ口座の名義が子供や孫、あるいは専業主婦の妻になっていても、その預金の原資が亡くなった方の給与や年金であり、亡くなった方が自由に出し入れできる状態で管理していたのであれば、それは「亡くなった方の財産」と判断され、相続税の課税対象となるのです。
具体的には、以下のようなケースが名義預金に該当する可能性があります。
- 亡くなった親が、子供や孫の将来のために、子供・孫名義の口座に入金していた。
- 亡くなった夫が、専業主婦である妻の生活費とは別に、自身の給与から妻名義の口座に貯蓄をしていた。
- 不動産の名義は子供になっているが、その購入資金を出したのは亡くなった親である。(この場合、不動産そのものや購入資金が問題となります)
これらのケースでは、名義人と実質的な所有者が異なると判断される可能性が高いと言えるでしょう。
なぜ税務署に指摘される?申告漏れが多い理由
「家族名義の口座なのだから、税務署に分かるはずがない」と思われる方もいらっしゃるかもしれません。しかし、その考えは非常に危険です。
税務署は、税務調査の際に金融機関に対して強力な調査権限を持っており、亡くなった方だけでなく、そのご家族の口座情報(過去の取引履歴を含む)も照会できます。そのため、不自然なお金の流れがあれば、高確率で把握されることになります。これは、タンス預金が税務署にばれるケースと同様の仕組みです。
国税庁の令和6事務年度の相続税調査でも、申告漏れ相続財産のうち「現金・預貯金等」は大きな割合を占めています。

税務署は、亡くなった方の過去の収入や資産状況から、「本来であれば、これくらいの財産があるはずだ」という目安を把握しています。申告された財産がそれより著しく少ない場合や、亡くなる直前に多額の出金がある場合などは、「名義預金やタンス預金として隠しているのではないか」と疑いの目を向けるのです。
申告対象となる可能性がある財産を確認しないまま申告すると、後日の税務調査で指摘を受けるリスクが高まります。だからこそ、相続が発生した段階で事実関係を正しく確認し、適切に申告することが、ご家族を守る最善の策となるのです。
【重要度順】名義預金の相続税判定基準4つ
では、具体的にどのような基準で名義預金かどうかが判断されるのでしょうか。ここでは、税務調査においても特に重視されるポイントを「重要度順」に4つご紹介します。ご自身の状況と照らし合わせながら、チェックリストのように確認してみてください。
【最重要】預金の原資は誰のお金か?
最も重要な判断基準は、「その預金の元となったお金は、誰の収入や財産から出ているのか」という点です。これが名義預金か否かを判断する上での根幹となります。
例えば、子供名義の口座に入っているお金が、亡くなった親の給与や年金、あるいは親が所有していた不動産の売却代金から拠出されている場合、その預金は親の財産(名義預金)と判断される可能性が極めて高くなります。
特に判断が分かれやすいのが、専業主婦の妻名義の預金、いわゆる「へそくり」です。夫から受け取った生活費の中からやりくりして貯めたお金であっても、その原資は夫の収入です。そのため、単に生活費の余りを貯めたというだけでは贈与とは認められず、夫の財産の一部とみなされるケースが多くあります。この点を安易に自己判断してしまうと、後々の税務調査で指摘を受ける原因となりかねません。
【重要】通帳や印鑑は誰が管理していたか?
次に重視されるのが、「通帳、キャッシュカード、届出印を誰が保管し、いつでも自由に入出金できる状態にあったか」という口座の管理状況です。
たとえ口座の名義が子供や孫であっても、その通帳や印鑑を親や祖父母が管理しており、名義人本人が自由にお金を引き出せない状態であったならば、実質的な支配権は親や祖父母にあったと判断されます。
例えば、お孫さんのために祖父母が口座を開設し、学費の足しにと入金を続けていたとします。これは素晴らしい愛情の形ですが、その通帳と印鑑を祖父母がずっと手元で保管し、お孫さん自身はその存在を詳しく知らなかったり、自由に使えなかったりした場合はどうでしょうか。この場合、法的には「贈与」が完了しておらず、祖父母の財産の一部(名義預金)と判断される可能性が高いのです。
【補足】名義人は口座の存在を知っていたか?
そもそも、財産を渡す「贈与」という行為は、「あげます」という意思と「もらいます」という意思、双方の合意があって初めて成立する契約です。したがって、口座の名義人本人が、その口座の存在自体を知らなかった、あるいは自分のお金であるという認識がなかった場合、贈与は成立していないと判断されます。
「子供に内緒で、将来のために貯めておいてあげた」という親心は理解できますが、税務上は、名義人の知らないところで勝手に作られた口座とみなされ、名義預金と認定されるリスクがあります。より詳しい注意点については、幼少の孫への生前贈与をご覧ください。
【補足】贈与の事実を証明できるか?
上記の3つの基準をクリアしていても、税務署に対して「これは名義預金ではなく、正式な贈与です」と主張するためには、贈与の事実を客観的に証明できる証拠が重要になります。
口約束だけでは、残念ながら証拠としては不十分です。具体的には、以下のようなものがあると、贈与の事実を証明しやすくなります。
- 贈与契約書:いつ、誰から誰へ、いくら贈与したかを明記した書類。
- 贈与税の申告書:年間110万円の基礎控除を超える贈与を行った場合に提出する書類。
これらの証拠がなければ、たとえ贈与のつもりであったとしても、税務署にその事実を認めてもらうのは難しくなります。相続では、こうした客観的な証拠の有無が結果を大きく左右することが少なくありません。
【3ステップで確認】名義預金かどうかを自分で調べる手順
ここまでの判定基準を踏まえ、ご自身で名義預金の可能性を調べるための具体的な手順を3つのステップでご紹介します。この作業を行うことで、状況が整理され、次の一手をどうすべきかが見えてくるはずです。
STEP1:関係者の預金通帳をすべて集める
まず、亡くなった方(被相続人)ご本人の通帳はもちろんのこと、名義預金の可能性がある配偶者、子供、孫など、関係者全員の預金通帳をできる限り集めてください。理想は、過去10年分です。
なぜ関係者全員の通帳が必要かというと、被相続人の口座から家族の口座へ、いつ、どのようなお金が動いたのか、その全体像を把握するためです。通帳が見つからない、あるいは記帳が途中で止まっている場合は、金融機関で「取引明細証明書(取引履歴)」を発行してもらうことができます。銀行の口座が凍結された後でも、相続人であれば請求が可能です。
STEP2:資金の流れを時系列で書き出す
集めた通帳や取引履歴をもとに、被相続人の口座から家族の口座へ、いつ、いくらお金が移動したのかを時系列でノートやエクセルなどに書き出してみましょう。資金移動を時系列で整理することが重要です。

特に、以下のようなタイミングでの大きな資金移動は、名義預金の原資となっている可能性が高いため、重点的にチェックしてください。
- 退職金が振り込まれた直後
- 満期保険金を受け取った後
- 不動産を売却した後
- 被相続人が高齢になり、預金管理が難しくなった時期
この作業を通じて、どの入金が贈与の可能性があるのか、あるいは名義預金と判断されそうかを客観的に把握することができます。
STEP3:判定基準と確認資料を照らし合わせる
最後に、STEP2で書き出した資金の流れと、手元にある確認資料を、先ほど解説した「4つの判定基準」に照らし合わせて、総合的に判断します。家族間の事実関係が不明な場合は、推測で判断せず、あくまで取引履歴などの客観的な資料に基づいて整理することが大切です。
| 判定軸 | 確認するポイント | 確認資料の例 |
|---|---|---|
| 名義人 | 口座の名義は誰か? | 預金通帳、取引履歴 |
| 資金の拠出者(原資) | お金の出どころは誰か? | 被相続人および家族全員の預金通帳、取引履歴 |
| 通帳・印鑑の管理者 | 通帳・印鑑を誰が保管していたか? | 通帳・印鑑の保管場所、家族への聞き取り |
| 入出金の意思決定者 | 名義人は口座の存在を知り、自由に入出金できたか? | 名義人本人への聞き取り、贈与契約書、贈与税申告書、銀行振込の記録 |
この確認表を使い、総合的に見て「これは亡くなった方の財産と言えそうだ」と判断した場合は、次のステップに進みます。この段階で、どのような相続税申告のための書類が必要になるか把握しておくと、後の手続きがスムーズになります。
名義預金と判断した場合の具体的な対応
ご自身で確認した結果、名義預金に該当する可能性が高いと判断した場合、どうすればよいのでしょうか。決して慌てる必要はありません。正しい手順で事実関係を整理し、必要に応じて相続財産に含めて申告することが重要です。
遺産分割協議で相続財産に含める
名義預金は、亡くなった方の相続財産です。したがって、他の預貯金や不動産などと同様に、相続人全員で行う「遺産分割協議」の対象に含める必要があります。
「口座の名義が自分だから、この預金は自分のものだ」と考えるのは間違いです。そのように主張してしまうと、他の相続人との間で深刻なトラブルに発展しかねません。名義預金も法定相続分や遺言に基づき、相続人全員で分割方法を話し合う必要があるのです。この遺産分割と相続税の関係を正しく理解しておくことが、円満な相続の第一歩です。
遺産分割協議書には、例えば以下のように記載します。〇〇銀行 〇〇支店 普通預金 口座番号12345(名義人:相続人A)残高〇〇円
【注意】名義預金に時効はありません
「古い名義預金は大丈夫なのでは?」というご質問をいただくことがあります。これは非常に多い誤解なのですが、名義預金に時効は存在しません。
名義預金は、そもそも贈与が成立していない「被相続人の財産」と判断されるため、贈与税の時効は適用されません。
たとえ何十年前に作られた口座であっても、実質的に被相続人の財産であると判断されれば、それは相続税の課税対象となります。相続税の申告期限は守るべきものですが、時効によって名義預金が消えることはない、と覚えておいてください。
これからのために。名義預金と指摘されない生前対策
ここまで読んでくださった方の中には、ご自身の親御さんがご健在で、将来の相続に備えたいとお考えの方もいらっしゃるでしょう。将来、大切な財産が「名義預金」と指摘されないためには、生前の対策が何よりも重要です。
贈与の証拠を残す(贈与契約書の作成)
生前贈与を行う際は、必ず「贈与契約書」を作成しましょう。これは、「あげます」「もらいます」という双方の合意があったことを示す、最も強力な証拠となります。
契約書には、「いつ、誰が、誰に、何を、どのように贈与したか」を明確に記載します。特別な書式は必要ありませんが、後日の証拠として残すため、双方が署名し、押印しておくことが望ましいです。贈与契約書を作成しておくことで、将来の税務調査で贈与の事実を説明しやすくなります。特に、幼いお孫さんへの贈与など、本人の意思確認が難しいケースでは不可欠と言えるでしょう。
贈与の記録を残す(銀行振込の活用)
現金の直接手渡しは、後から贈与の事実を証明するのが非常に困難です。必ず、贈与者(あげる側)の口座から受贈者(もらう側)の口座へ、銀行振込で送金するようにしてください。
通帳には、送金日、金額、送金人と受取人が明確に記録として残ります。これが、贈与の事実を裏付ける客観的な証拠となります。手数料はかかりますが、将来の安心のための必要経費と考えるべきです。こうした対策は、生命保険を活用した相続税対策などと並行して行うと、より効果的です。
口座の管理は名義人本人が行う
贈与を受けたら、その預金が入っている口座の通帳、印鑑、キャッシュカードは、必ず名義人本人が管理するようにしてください。
「子供が無駄遣いしないか心配で…」というお気持ちはよく分かります。しかし、親が管理を続けてしまうと、結局は「親が自由にできるお金」、すなわち名義預金と判断されてしまいます。贈与した以上は、その財産の管理・使用は名義人本人に委ねる。贈与後は、名義人本人が管理・使用できる状態にしておくことが、贈与の実態を示すうえで重要です。
判断に迷ったら、税理士への相談が最善の解決策です
ここまで、名義預金の判定基準や確認方法について詳しく解説してきましたが、それでも「自分のケースはどちらに当てはまるか判断が難しい」「手続きを進めるのが不安だ」と感じる方もいらっしゃるかもしれません。
ご家族間の資金の流れは、それぞれのご家庭で事情が異なり、非常に複雑です。もし少しでも判断に迷う点があれば、どうか一人で抱え込まずに、私たち相続税を専門とする税理士にご相談ください。
私ども久保税理士事務所は、税理士の中でも特に専門性が高いとされる相続などの資産税業務を強みとしており、年間100件以上のご相談を承っております。豊富な実務経験に基づき、客観的な資料から事実関係を整理し、税務調査で指摘を受けるリスクをできる限り抑え、相続手続きが円滑に進むようサポートいたします。
ご相談の際は、今回ご自身で整理された「資金の流れを書き出したメモ」や「関係者の通帳のコピー」などをお持ちいただけますと、よりスムーズにお話を進めることができます。相続税に強い税理士を選ぶべき理由は、こうした複雑な問題を的確に解決に導ける点にあります。
初回のご相談は無料です。あなたの不安を解消し、最善の解決策を一緒に見つけるために、まずはお気軽にお問い合わせください。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
相続税のお尋ねが来ない場合は申告不要?税務署からの書類と申告要否を解説
はじめに
「税務署から相続税のお尋ねが来なければ、相続税の申告はしなくてもよいのでしょうか」
相続が発生した後、このような疑問を持たれる方は少なくありません。
ご家族が亡くなった後は、葬儀、金融機関の手続き、不動産の名義変更、遺産分割協議など、対応すべきことが多くあります。その中で、税務署から「相続についてのお尋ね」や「相続税の申告要否検討表」といった書類が届くと、不安に感じる方も多いでしょう。
一方で、相続が発生しているにもかかわらず、税務署から何も届かないケースもあります。
ここで大切なのは、「お尋ねが来たかどうか」ではなく、「相続税の申告が必要な財産状況かどうか」を確認することです。
この記事では、相続税のお尋ねとは何か、お尋ねが届いた場合の対応、お尋ねが来ない場合の注意点、相続税申告が必要になる基準について、わかりやすく解説します。
相続税についてのお尋ねとは
相続税についてのお尋ねとは、税務署が、相続税の申告が必要になる可能性のある方に対して送付する確認書類です。
税務署は、亡くなった方の過去の所得、不動産の所有状況、金融資産、保険金などの情報を一定程度把握しています。その情報をもとに、「相続税の申告が必要になる可能性がある」と判断した場合に、お尋ねが送られることがあります。
ただし、お尋ねが届いたからといって、必ず相続税がかかるとは限りません。
あくまでも税務署が、相続財産や相続人の状況を確認するための書類です。そのため、まずは内容を確認し、相続財産の概算額や法定相続人の人数を整理することが重要です。
お尋ねが届いた場合に確認すべきこと
相続税のお尋ねが届いた場合は、まず相続税の申告が必要かどうかを検討します。
相続税の申告が必要な場合は、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内に、申告と納税を行う必要があります。
この期限を過ぎると、延滞税や無申告加算税などのペナルティが発生する可能性があります。特に、不動産の評価や預金の調査、過去の贈与の確認には時間がかかることがあるため、お尋ねが届いてから慌てて準備を始めるのではなく、早めに財産の全体像を把握しておくことが大切です。
一方で、相続財産を確認した結果、基礎控除額以下で相続税の申告が不要となるケースもあります。
その場合であっても、税務署からお尋ねが届いているのであれば、同封されている書類や「相続税の申告要否検討表」に必要事項を記入し、税務署へ提出することをおすすめします。申告が不要であることを整理して回答しておくことで、後日の確認や問い合わせに対応しやすくなります。
お尋ねが来ない理由
相続が発生しても、相続税のお尋ねが必ず届くわけではありません。
お尋ねが来ない理由として、まず考えられるのは、税務署からの書類送付までに時間がかかっているケースです。相続開始後すぐに届くとは限らず、数か月後に届くこともありますし、場合によっては、しばらく経ってから連絡があることもあります。
また、そもそも相続税が発生する可能性が低いと判断されている場合には、お尋ね自体が送られないこともあります。
ただし、ここで最も注意すべきなのは、「お尋ねが来ない=相続税の申告が不要」ではないという点です。
税務署から何も届いていなくても、相続財産が基礎控除額を超える場合には、相続税の申告が必要です。お尋ねはあくまでも税務署からの確認書類であり、申告義務の有無を決めるものではありません。
相続税の申告が必要になる基準
相続税の申告が必要かどうかを判断するうえで、まず確認すべきなのが基礎控除額です。
相続税の基礎控除額は、次の算式で計算します。
3,000万円+600万円×法定相続人の数
たとえば、法定相続人が配偶者と子ども2人の合計3人である場合、基礎控除額は次のようになります。
3,000万円+600万円×3人=4,800万円
この場合、相続財産の課税価格が4,800万円を超えると、相続税の申告が必要になる可能性があります。
ここでいう相続財産には、預貯金、不動産、有価証券、生命保険金、死亡退職金、貸付金、自動車、貴金属などが含まれます。また、借入金や未払金、葬式費用などは一定の範囲で控除できる場合があります。
さらに、亡くなる前の一定期間内に行われた贈与財産が相続税の計算に加算されることもあるため、単純に現在残っている財産だけを見て判断すると、申告漏れにつながるおそれがあります。
申告不要と思っていても注意が必要なケース
相続税の計算では、小規模宅地等の特例や配偶者の税額軽減など、税額を大きく減らせる制度があります。
しかし、これらの特例は「使えば税金がゼロになるから申告しなくてよい」というものではありません。特例を適用することで相続税がゼロになる場合でも、相続税申告書の提出が必要となるケースがあります。
たとえば、自宅の土地について小規模宅地等の特例を使う場合や、配偶者の税額軽減を適用する場合には、申告書の提出が前提となります。
そのため、「最終的に税金が出ないから大丈夫」と自己判断するのは危険です。相続財産の評価、特例の適用可否、申告義務の有無は、専門的な判断が必要になる部分です。
早めに税理士へ相談するメリット
相続税のお尋ねが届いた場合はもちろん、届いていない場合でも、相続財産が基礎控除額を超える可能性があるときは、早めに税理士へ相談することをおすすめします。
税理士に相談することで、不動産の評価、預貯金の確認、生命保険金の非課税枠、過去の贈与、債務控除、各種特例の適用可否などを総合的に確認できます。
また、申告期限までのスケジュールを整理できるため、資料収集や遺産分割協議を計画的に進めやすくなります。
特に、相続人が複数いる場合、不動産がある場合、生前贈与がある場合、相続税がかかるか判断しづらい場合には、早い段階で専門家に確認することで、申告漏れや余計な税負担を防ぎやすくなります。
おわりに
相続税のお尋ねは、税務署が相続税の申告が必要になる可能性のある方に送付する確認書類です。
ただし、お尋ねが届いたからといって必ず相続税がかかるわけではなく、反対に、お尋ねが届いていないからといって申告が不要になるわけでもありません。
大切なのは、相続財産の内容を正しく把握し、基礎控除額を超えるかどうか、特例や控除の適用により申告が必要になるかどうかを確認することです。
相続税の判断では、不動産評価、生命保険金、過去の贈与、名義預金、債務控除、小規模宅地等の特例など、専門的な確認が必要になる場面が多くあります。
「相続税のお尋ねが届いて対応に困っている」 「お尋ねは来ていないが、申告が必要か不安」 「相続財産が基礎控除額を超えるか分からない」 「特例を使えば相続税がかからないのか確認したい」
このようなお悩みがある方は、早めに税理士へ相談することをおすすめします。
当事務所では、相続税申告が必要かどうかの初期判断から、財産評価、申告書作成、税務署対応まで丁寧にサポートしております。相続税に関するご不安がある方は、まずは無料相談をご利用ください。早い段階で確認することで、申告期限に余裕をもって対応でき、不要なペナルティや申告漏れを防ぐことにつながります。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
遺留分侵害額請求が認められた場合の相続税申告|更正の請求・修正申告の注意点
はじめに
遺言書の内容に納得できず、遺留分侵害額請求を検討している、またはすでに請求を行っているものの、その後の相続税申告をどうすればよいのか分からずお困りではないでしょうか。
相続では、遺言書の内容が原則として尊重されます。しかし、特定の相続人や受遺者に財産が偏っている場合、配偶者や子など一定の相続人には、最低限の取り分として「遺留分」が認められています。
ただし、遺留分侵害額請求がある相続では、相続税申告の期限、納税額の精算、更正の請求、修正申告、さらには不動産で精算した場合の譲渡所得税まで複数の論点が発生します。対応を誤ると、税金を払い過ぎたままになったり、逆に後から加算税や延滞税の問題が生じたりする可能性があります。
この記事では、遺留分侵害額請求が認められた場合の相続税申告の流れと、税務上注意すべきポイントについて、税理士の視点から分かりやすく解説します。
(さらに…)福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
幼少の孫への生前贈与は可能?相続税対策で注意すべきポイントを税理士が解説
はじめに
相続税対策として、祖父母から孫へ生前贈与を行う方法はよく利用されます。子どもではなく孫へ財産を移すことで、相続財産を早めに減らすことができ、将来の相続税負担を抑えられる可能性があるためです。
しかし、幼稚園児や小学生など、まだ幼い孫に対して贈与を行う場合には注意が必要です。単に孫名義の口座へお金を振り込めば贈与が成立する、という単純な話ではありません。
贈与は「あげる側」と「もらう側」の意思表示があって初めて成立します。そのため、孫が幼少で贈与の意味を十分に理解できない場合には、親権者である父母が法定代理人として関与し、贈与の事実や財産管理の実態を明確にしておくことが重要です。
特に相続税の税務調査では、「本当に孫へ贈与された財産なのか」「実質的には祖父母や親が管理している名義預金ではないか」が確認されることがあります。せっかく相続税対策として贈与を行っていても、後から名義預金と判断されれば、相続財産に含めて申告し直す必要が生じる可能性があります。
この記事では、幼少の孫へ生前贈与を行う場合のメリットと、税務上注意すべきポイントについて解説します。
(さらに…)福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
家賃収入がある方の確定申告|会社員でも申告が必要になるケースを税理士が解説
はじめに
会社員の方であっても、相続した不動産を貸している場合や、マンション・アパート・戸建てを賃貸に出している場合には、家賃収入について確定申告が必要になることがあります。
特に注意したいのは、「会社で年末調整をしているから、確定申告は不要」と思い込んでしまうケースです。給与所得者であっても、副収入としての家賃収入があり、不動産所得などの所得金額が年間20万円を超える場合には、原則として確定申告が必要になります。
家賃収入の確定申告では、単に入金された家賃を集計するだけでは不十分です。どの収入を不動産収入に含めるのか、どの支出を経費として計上できるのか、減価償却費をどのように計算するのかなど、確認すべきポイントが多くあります。
(さらに…)福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
貸付用不動産の相続税評価が変わる?令和8年度税制改正のポイントを税理士が解説
はじめに
アパート、賃貸マンション、貸地、不動産小口化商品などをお持ちの方にとって、令和8年度税制改正は、今後の相続税対策を考えるうえで非常に重要な改正です。
これまで、貸付用不動産は、土地であれば路線価、建物であれば固定資産税評価額を基に評価され、さらに賃貸していることによる一定の減額が認められるケースがありました。そのため、現金を不動産に組み替えることで、相続税評価額を下げる相続対策が行われることも少なくありませんでした。
しかし、令和8年度税制改正では、相続開始前または贈与前5年以内に有償で取得・新築した一定の貸付用不動産について、通常の取引価額に相当する金額で評価する方向が示されています。通常の取引価額については、課税上の弊害がない限り、取得価額を基に地価変動等を考慮した価額の80%相当額で評価できるとされています。
つまり、これまでのように「不動産を購入すれば必ず大きく評価が下がる」とは限らなくなるということです。
(さらに…)福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。
遺言書は相続トラブル防止の第一歩|相続税対策とあわせて考えるべきポイント
はじめに
「遺言書は資産家が作るもの」「高齢になってから考えればよいもの」と考えている方は少なくありません。
しかし、相続の現場では、財産の金額が大きいかどうかに関係なく、遺産分割をめぐるトラブルが起こることがあります。むしろ、自宅不動産や預貯金など、分けにくい財産が中心である場合ほど、相続人同士の話し合いが難航しやすい傾向があります。
遺言書は、単に「誰に何を渡すか」を書く書類ではありません。ご自身の意思を明確にし、残されたご家族が迷わず相続手続きを進めるための大切な備えです。
また、相続税の観点から見ても、遺言書の内容によって税額や納税資金、特例適用の可否に影響が出ることがあります。相続税の申告期限は、原則として「被相続人が死亡したことを知った日の翌日から10か月以内」とされているため、遺産分割が長引くと、申告・納税にも大きな負担が生じます。
そのため、遺言書を作成する際には、法律上の有効性だけでなく、相続税の負担、納税資金、二次相続、家族間の公平感まで含めて検討することが重要です。
当事務所では、相続税申告や生前対策に関する無料相談を行っております。遺言書を作成すべきか迷っている方、すでに作成した遺言書の内容が相続税上問題ないか確認したい方は、早めに専門家へ相談されることをおすすめします。
(さらに…)福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。