このページの目次
亡くなった年の固定資産税は相続税から控除できる?
大切なご家族が亡くなられ、不動産を相続されたとき、役所から「固定資産税・都市計画税 納税通知書」が届き、戸惑われる方は少なくありません。「故人が支払うはずだったこの税金は、相続税の計算で何か考慮されるのだろうか?」そんな疑問をお持ちではないでしょうか。
結論から申し上げますと、被相続人が亡くなった年に課税された固定資産税のうち、まだ支払われていない「未払い分」は、相続税の計算上「債務控除」として、相続財産から差し引くことができます。
ただし、ここで注意が必要なのは、「年税額の全額が必ずしも対象になるわけではない」という点です。控除できる金額は、被相続人が亡くなられた日(相続開始日)と、固定資産税の納付期限(納期)との関係によって変動します。
この記事では、固定資産税の債務控除について、相続開始日と納期限の関係を整理しながら解説します。ご自身のケースで控除対象となる金額を確認する際の参考にしてください。相続税の控除全般について知りたい方は、相続税の控除に関する記事で体系的に解説していますので、そちらも併せてご覧ください。
債務控除の対象となる固定資産税の考え方
そもそも、なぜ固定資産税が相続税から控除できるのでしょうか。それは、相続税法における「債務控除」の考え方にあります。
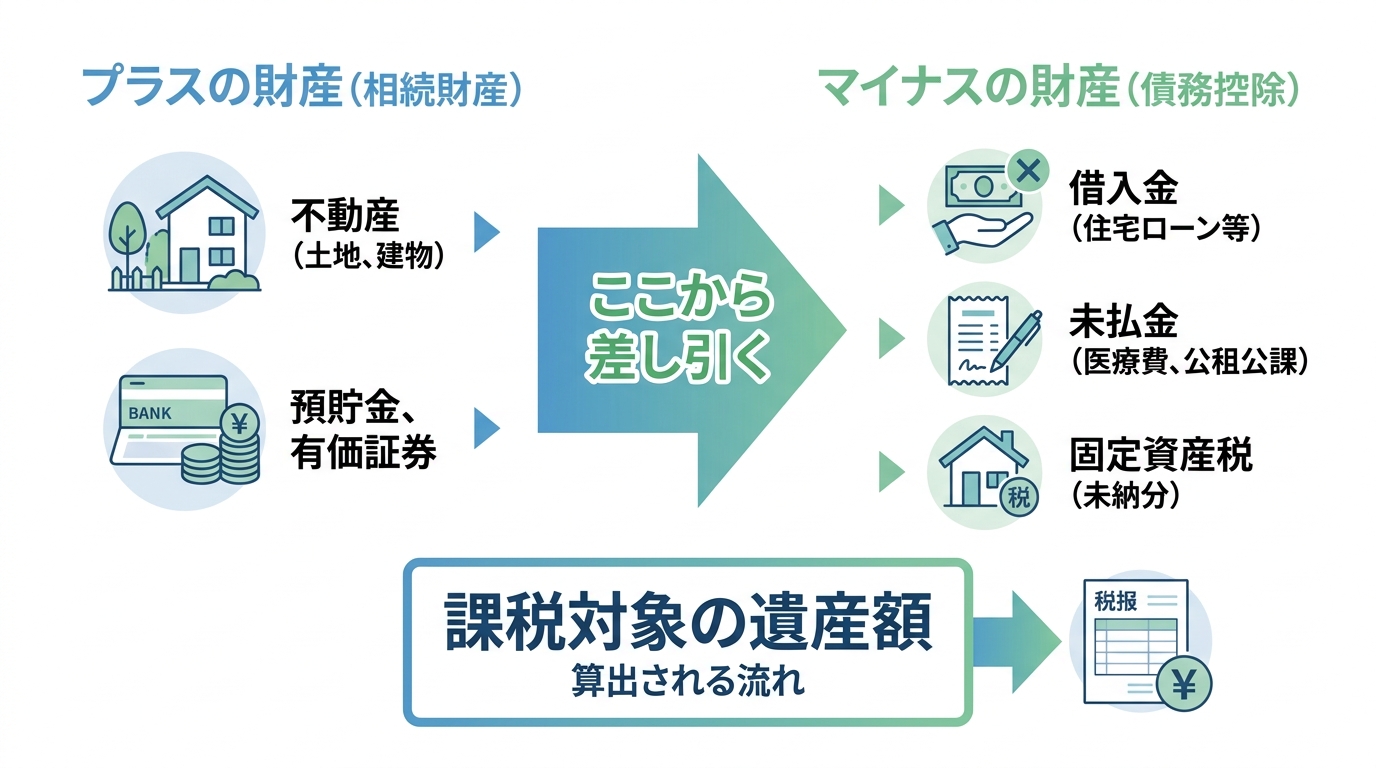
相続では、預貯金や不動産といったプラスの財産だけでなく、借入金や未払いの医療費といったマイナスの財産(債務)も一緒に引き継がなければなりません。相続税は、このプラスの財産からマイナスの財産を差し引いた、正味の遺産額に対して課税されるのが原則です。このマイナスの財産を差し引く手続きを「債務控除」と呼びます。
債務控除の対象となるのは、「被相続人が亡くなった時点で存在が確定しており、本来被相続人が支払うべきであった債務」です。固定資産税は、その年の1月1日時点で所有者に納税義務が確定する税金であるため、この条件に該当します。
したがって、被相続人が亡くなった時点でまだ支払われていない固定資産税は、被相続人が遺した「未払いの債務」として扱われ、相続財産から控除することができるのです。一方で、生前に支払い済みの分は、既に履行された債務ですので控除の対象にはなりません。この考え方は、連帯保証債務のような、条件によって控除の可否が分かれる債務とは異なる点です。
固定資産税の債務控除を理解する3つの重要ポイント
固定資産税の債務控除額を正確に計算するためには、その独特な仕組みを理解しておく必要があります。一見複雑に思えるかもしれませんが、以下の3つのポイントを押さえれば、誰が・いつ・いくら支払う義務を負うのかが明確になります。この3点が、後ほど解説する具体的なケーススタディを理解するための土台となります。
ポイント1:賦課期日(1月1日)の所有者が納税義務者
固定資産税における最も重要なルールが、「賦課期日主義」です。これは、その年の1月1日(この日を「賦課期日」と呼びます)時点での不動産の所有者が、その年度1年分の固定資産税を納める義務を負うという原則です。
たとえ1月2日にその不動産を売却したり、年の途中で所有者が亡くなったりしても、その年の納税義務者は1月1日時点の所有者から変わることはありません。このルールがあるからこそ、年の途中で亡くなった被相続人に、その年度1年分の納税義務が確定していると言えるのです。
ポイント2:納税通知書は4月〜6月頃に届く
1月1日に納税義務者が確定した後、市区町村が税額を計算し、納税義務者宛てに「納税通知書」を送付するのが、例年4月〜6月頃になります。自治体によって発送時期は異なりますので、お手元の通知書で確認することが大切です。
相続が発生した時期によっては、まだ納税通知書が届いていないこともありますが、納税義務そのものは1月1日時点で確定している、という点を覚えておきましょう。
ポイント3:支払いは年4回の納期に分かれている
固定資産税は、通常、年4回の納期に分けて納付します。自治体によっては、全期分をまとめて納付できる場合もあります。例えば、東京都23区の場合、おおよそ6月、9月、12月、翌年2月が各期の納期限となっています。この「分割払い」の仕組みが、相続開始日によって債務控除額が変わる理由です。どの納期まで支払いが済んでいるかによって、未払いの金額が変動するわけです。
【納期別】相続開始日で変わる債務控除額の計算方法
ここからは、相続開始日と納期限の関係ごとに、債務控除額の考え方を確認します。被相続人が亡くなった日(相続開始日)が、固定資産税の各納期と比べてどのタイミングにあるかで、債務控除できる金額がどう変わるのかを、具体的なケーススタディで見ていきましょう。年税額12万円(各納期3万円)の固定資産税を例に解説します。
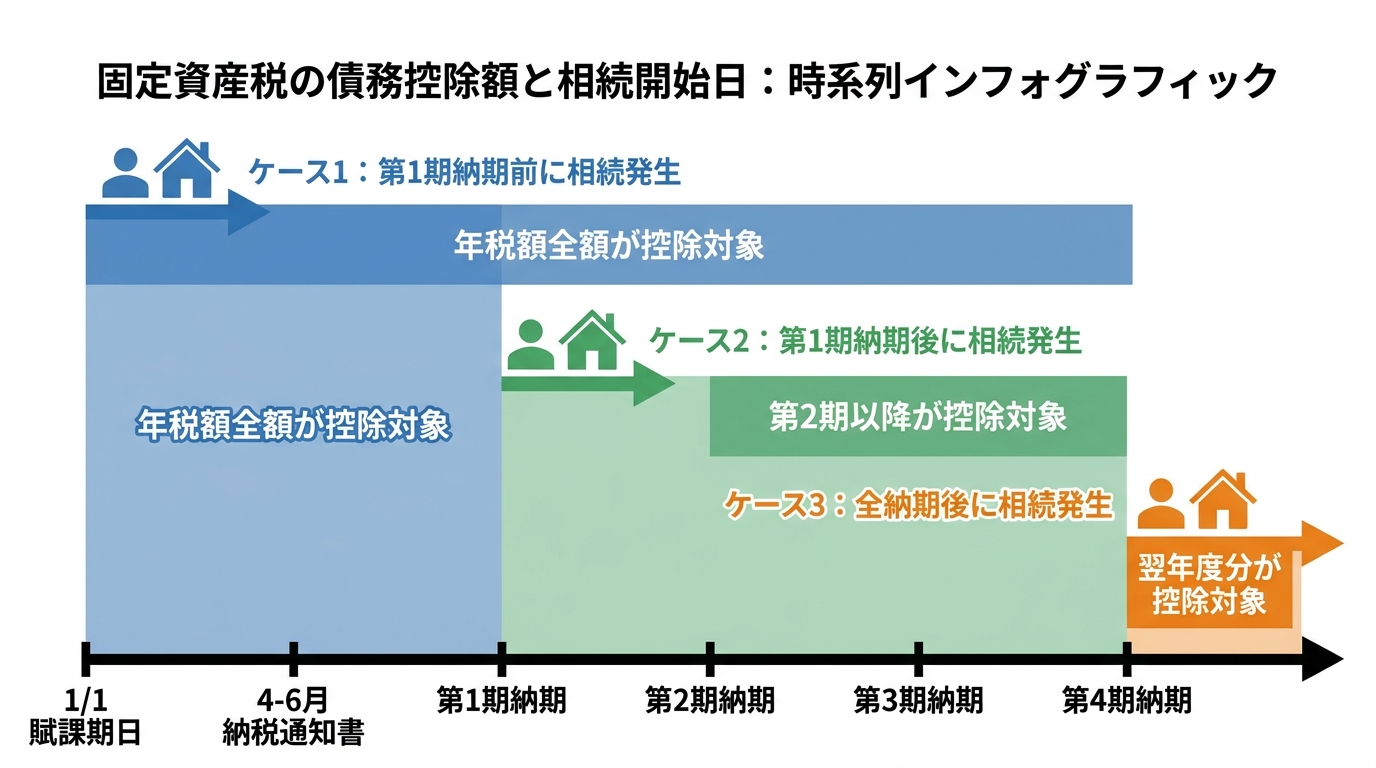
ケース1:第1期納期限前に亡くなった場合
【例】相続開始日:5月15日
このケースでは、納税通知書は届いていますが、まだ一度も支払いが行われていません。第1期の納期限も到来していないため、被相続人が支払った固定資産税は0円です。
したがって、年税額の全額(第1期〜第4期分)が未納税額となり、債務控除の対象となります。
計算式:
年税額 12万円 = 債務控除額 12万円
ケース2:第1期納期限後に亡くなった場合
【例】相続開始日:8月10日
この場合、第1期の納期限(例:6月末)は過ぎています。ただし、被相続人が第1期分を実際に支払い済みかどうかは、領収書や口座振替記録で確認する必要があります。
第1期分が支払い済みであれば、残りの第2期〜第4期分が未納税額として債務控除の対象になります。第1期分も未納であれば、その分も含めて債務控除額を計算します。
計算式:
第1期分を支払い済みの場合:年税額 12万円 − 第1期分 3万円 = 債務控除額 9万円
ケース3:全ての納期を過ぎた翌年に亡くなった場合
【例】相続開始日:3月20日
このケースは少し注意が必要です。3月20日に亡くなった場合、前年度の固定資産税(第1期〜第4期)は各納期限を過ぎています。ただし、実際にすべて支払い済みかどうかは、領収書や口座振替記録、自治体への確認により確認します。未納分が残っている場合は、その金額も債務控除の対象になります。
しかし、今年の1月1日(賦課期日)にはご存命でした。ポイント1で解説した通り、今年の納税義務は被相続人に確定しています。今年度分の固定資産税は、納税通知書が届く前であっても、被相続人に課される公租公課として債務控除の対象になり得ます。金額は納税通知書で確認します。
計算式:
今年度分の年税額12万円 = 債務控除額 12万円
固定資産税の債務控除に関する注意点とQ&A
ここからは、固定資産税の債務控除に関してよくご質問いただく、より実践的な論点についてQ&A形式で解説します。
Q1. 共有名義の不動産の場合はどうなりますか?
被相続人がご兄弟など他の親族と不動産を共有していた場合、固定資産税の納税通知書は代表者一人に送付されることがありますが、対外的な納税義務は共有者全員が連帯して負います。相続税の債務控除では、通常、被相続人の持分などに応じた実質的な負担額を確認します。
この場合、不動産全体の固定資産税額のうち、被相続人の持分割合に応じた金額が、債務控除の計算の基礎となります。その上で、納期に応じて未払い分を計算します。
【例】
・固定資産税の年税額:20万円
・被相続人の持分:1/2
・相続開始日時点で全額未納
この場合、被相続人の負担すべき税額は「20万円 × 1/2 = 10万円」となります。この10万円が債務控除の対象です。共有不動産の遺産分割は複雑になりがちですので、注意が必要です。
Q2. 滞納していた固定資産税や延滞金も控除できますか?
はい、控除できます。被相続人が過去の固定資産税を滞納していた場合、その未納分(本税)および、相続開始日までに発生した延滞金も債務控除の対象となります。これらも「被相続人が亡くなった時点で確定している債務」に該当するためです。
ただし、相続開始「後」に発生した延滞金は、債務を引き継いだ相続人の責任となり、債務控除の対象にはなりません。この区別は重要ですので、滞納がある場合は市区町村役場で納税証明書や名寄帳を取得し、正確な金額を確認しましょう。個人事業の借入金など、他の債務と合わせて正確に把握することが大切です。
Q3. 相続開始後に発生する固定資産税は誰が払うのですか?
これは債務控除の話と混同されがちですが、別の論点として整理が必要です。賦課期日(1月1日)時点の所有者は被相続人であるため、納税義務自体は被相続人に帰属します。しかし、その納税義務という債務を相続人が引き継ぐため、実際に税金を支払うのは相続人となります。
相続人が複数いる場合は、遺産分割協議で誰が支払うかを決めるのが一般的ですが、協議が整うまでは法定相続分に応じて連帯で納税義務を負うことになります。より具体的な手順については、「相続後の固定資産税の負担者」の記事で詳しく解説していますので、そちらをご覧ください。
相続税申告書への反映と必要書類
債務控除の対象となる金額が確定したら、それを相続税の申告書に正しく反映させる必要があります。税務署に対して、その金額が正しいことを証明するための準備も欠かせません。
準備すべき書類リスト
固定資産税の債務控除を申告するにあたり、その根拠となる以下の書類を準備・保管しておきましょう。税務調査などで提示を求められる可能性があります。
- 固定資産税・都市計画税 納税通知書:税額の根拠となる最も重要な書類です。
- 領収書または口座振替の記録:被相続人が生前に支払った分を証明するために必要です。(例:通帳のコピー、クレジットカードの利用明細など)
これらの書類を事前に揃えておくことで、申告手続きがスムーズに進みます。相続税申告には他にも多くの必要書類がありますので、計画的に準備を進めましょう。
相続税申告書への記載箇所
固定資産税の未払い分は、相続税申告書の「第13表(債務及び葬式費用の明細書)」に記載します。
「債務の種類」の欄に「固定資産税未納分」、「債務の金額」の欄に計算した控除対象額を記入します。誰に対する債務かを示す「債権者の住所・氏名」の欄には、不動産が所在する市区町村名を記載するのが一般的です。
具体的な相続税申告の流れの中で、どのタイミングでこの作業を行うのかを把握しておくと良いでしょう。
判断に迷ったら専門家へ相談を
この記事では、固定資産税の債務控除について、納期別の考え方を中心に解説してきました。基本的なルールをご理解いただけたかと思いますが、自治体独自の条例がある場合や、相続関係が複雑な場合など、個別の事情によっては判断が難しいケースも存在します。
もし少しでも不安な点があれば、ご自身で判断せずに専門家である税理士にご相談ください。誤った申告は、後々の追徴課税といったリスクにつながりかねません。私たちは、皆様が安心して手続きを進められるよう、専門的な知見からサポートいたします。
固定資産税の債務控除・最終チェックリスト
最後に、ご自身の状況を整理するためのチェックリストをご用意しました。申告前の最終確認にご活用ください。
- 賦課期日(その年の1月1日)に被相続人は存命でしたか?
- 最新の「固定資産税の納税通知書」は手元にありますか?
- 相続開始日までに、どの納期分まで支払済みか確認しましたか?
- 支払い済みであることを証明できる領収書や通帳の記録はありますか?
- 不動産が共有名義の場合、被相続人の持分を確認しましたか?
- 過去の滞納や延滞金はありませんか?
これらの項目を確認することで、相続でよくある失敗を未然に防ぐことができます。チェックリストで不明な点がある場合は、税理士や自治体に確認することをおすすめします。特に相続税申告はプロに任せることで、精神的な負担も大きく軽減されます。
博多区で相続税申告に強い久保税理士事務所が初回のご相談は無料で承っておりますので、どうぞお気軽にお問い合わせください。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。