このページの目次
故人の連帯保証債務、相続税で控除できる?原則と例外を解説
突然、亡くなったご家族に多額の連帯保証債務があると知ったら、誰しも冷静ではいられないでしょう。「この借金も相続しなければならないのか」「相続税はどうなるのか」と、大きな不安を感じる方もいらっしゃるでしょう。
結論から申し上げますと、連帯保証債務は原則として相続税の債務控除の対象になりませんが、一定の要件を満たす場合には控除が認められる可能性があります。
原則として、連帯保証債務はそのままでは相続税の債務控除の対象にはなりません。しかし、特定の条件を満たした場合に限り、例外的に控除が認められる道が残されています。
この記事では、相続税専門の税理士として、連帯保証債務が債務控除の対象となるか否かの分かれ道となる判断基準、そして万が一控除が認められない場合の対処法まで、具体的なステップに沿って分かりやすく解説します。突然の事態に直面し、何から確認すべきか分からない方に向けて、判断基準と確認手順を整理します。なお、相続税の計算では、連帯保証債務以外にも葬儀費用なども控除の対象となる場合があります。
債務控除の分かれ道。判断基準となる3つのポイント
連帯保証債務が、原則として相続税の債務控除の対象とならないのはなぜでしょうか。それは、保証人には「求償権」という権利があるためです。求償権とは、保証人が本人(主たる債務者)に代わって返済した場合、その返済額を本人に請求できる権利を指します。
保証債務は、相続開始時点で保証人が履行しなければならないことが確実とはいえない場合や、履行後に主債務者へ求償して返還を受けられる見込みがある場合には、原則として債務控除の対象になりません。
しかし、この「求償権」に実際の回収可能性がないケースでは、例外的に債務控除が認められる場合があります。その可否を判断する上で、税務調査でも特に厳しく見られるのが、以下の3つのポイントです。
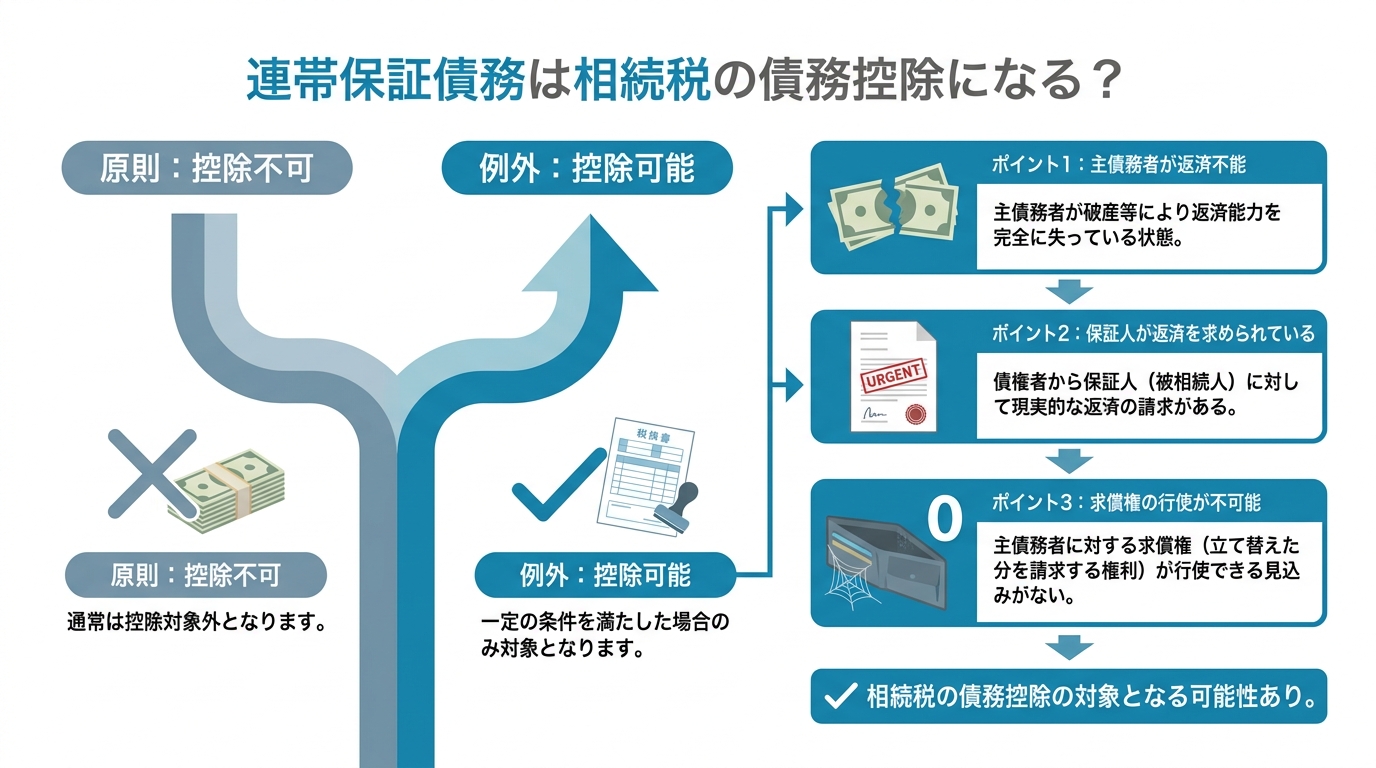
ポイント1:主債務者が返済不能な状態か
まず最も重要なのが、本来の借主である主債務者が、客観的に見て返済不能な状態に陥っているかどうかです。
単に「返済が少し滞っている」というレベルでは認められません。税務署に「返済不能」と判断してもらうには、以下のような法的に支払能力がない、あるいは事実上それに近い状態であることを示す客観的な証拠が必要です。
- 破産手続開始の決定通知書
- 会社更生や民事再生手続開始の決定書
- 債権者集会の議事録や配布資料
- 主債務者の財産状況報告書
- 長期間連絡が取れず、財産調査の結果、差押え可能な財産が確認できないことを示す資料
ポイント2:保証人が債務の履行を求められているか
次に、相続が開始した時点で、債権者(金融機関など)から相続人に対して、具体的に「被相続人の保証債務を引き継いで返済してください」という請求がなされている事実が重要です。これを「保証債務の履行請求」と呼びます。
口頭でのやり取りだけでは証拠として弱く、後々のトラブルの原因にもなりかねません。以下のように書面で請求を受けていることが、客観的な証拠として有効です。
- 内容証明郵便で送付された督促状や催告書
- 裁判所からの訴状や支払督促
なぜ、このような請求の事実が必要なのでしょうか。それは、相続税の債務控除の対象となるのは「相続開始の時に現に存する確実な債務」に限られるためです。主債務者が問題なく返済を続けている段階では、保証人の返済義務は現実化しておらず、「確実な債務」とは言えません。債権者からの請求書は、保証債務の履行が現実化していることを示す重要な証拠の一つです。ただし、控除可否は、相続開始時点で主債務者が弁済不能で、保証人が履行せざるを得ず、求償しても返還を受ける見込みがないかを中心に判断されます。
ポイント3:主債務者から回収できる見込みがないか(求償権の行使不能)
最後のポイントは、たとえ相続人が主債務者に代わって返済したとしても、その返済分を主債務者から回収できる見込みが全くない、という事実を証明することです。これを「求償権の行使不能」と呼びます。
この証明は、ポイント1で解説した「主債務者の返済不能」の証明と密接に関連します。主債務者に返済能力がないことを、さらに具体的に資産の面から裏付ける必要があります。例えば、以下のような資料が有効です。
- 主債務者の不動産登記簿謄本(差し押さえるべき不動産がないことの証明)
- 預金残高証明書(資産価値のある預金がないことの証明)
- 信用情報機関の報告書
これらの事情を総合的に確認し、とくに相続開始時点で主債務者が弁済不能で、保証人が履行せざるを得ず、求償しても返還を受ける見込みがないことを客観的な証拠で示せる場合には、連帯保証債務が債務控除の対象となる可能性があります。
より詳細な法的解釈については、国税庁の質疑応答事例も参考になります。
【実践】債務控除の可否を判断するためのチェックリスト
ここまでの解説を踏まえ、ご自身の状況を客観的に整理するためのチェックリストをご用意しました。各項目を確認し、債務控除を主張できる可能性があるか、また、そのために不足している情報や書類は何かを把握しましょう。
| チェック項目 | YES/NO | 確認すべきこと・リスク |
|---|---|---|
| 1. 保証契約の確認故人が連帯保証人となっていたことを示す契約書はありますか? | YESの場合:保証の範囲(限度額)、保証期間を確認してください。NOの場合:債権者に契約書の開示を求める必要があります。契約内容が不明では話が進みません。 | |
| 2. 主債務者の返済状況主債務者は、相続開始時点で返済不能な状態でしたか?(破産、民事再生など) | YESの場合:破産手続開始決定書など、法的な手続きが行われたことを示す客観的な証拠を準備します。NOの場合:原則として債務控除は認められません。主債務者の財務状況(決算書など)を詳しく調査する必要があります。 | |
| 3. 債権者からの請求相続開始後、債権者から書面(内容証明郵便など)で返済を求められていますか? | YESの場合:その書面は「確実な債務」であることを示す重要な証拠です。大切に保管してください。NOの場合:書面請求がない場合でも、相続開始時点で保証債務の履行が確実であったか、主債務者が弁済不能であったか、求償しても回収見込みがないかを他の資料で確認する必要があります。 | |
| 4. 求償権の行使可能性主債務者に、差し押さえ可能な財産(不動産、預貯金など)は全くありませんか? | YESの場合:主債務者の資産がないことを証明する資料(登記簿謄本、残高証明書など)を収集します。NOの場合:求償権を行使できる(回収できる)と判断され、債務控除は認められません。 | |
| 5. 相続財産全体の把握連帯保証債務以外の相続財産(プラスの財産)はすべて把握できていますか? | YESの場合:債務額とプラスの財産を比較し、相続放棄なども含めた総合的な判断が可能になります。NOの場合:正確な財産状況が不明なままでは、最適な選択ができません。早急に財産調査を行う必要があります。 |
このチェックリストで「NO」が多かったり、判断に迷う項目があったりする場合は、債務控除の主張が難しい可能性があります。その場合は、次の選択肢を検討する必要があります。
債務控除が難しい場合の選択肢:相続放棄と限定承認
連帯保証債務の債務控除は、証明のハードルが非常に高いのが現実です。もし控除が認められず、多額の債務をそのまま相続することになれば、相続人の生活に大きな影響が及ぶ可能性があります。そうした事態を避けるために、法律は「相続放棄」と「限定承認」という2つの選択肢を用意しています。
これらの手続きは、原則として「自己のために相続の開始があったことを知った時から3ヶ月以内」に家庭裁判所に申し立てる必要があります。この期間は非常に短いため、迅速な判断が求められます。どちらの選択が最適かは、遺産分割の内容や相続人全体の状況によっても変わってきます。
すべてを放棄する「相続放棄」
相続放棄とは、預貯金や不動産といったプラスの財産も、借金や連帯保証債務などのマイナスの財産も、その一切を相続する権利を放棄する手続きです。
- メリット:被相続人の債務から完全に解放されます。明らかにプラスの財産より連帯保証債務の額が大きい場合に有効な選択肢です。
- デメリット:自宅や思い入れのある品など、手元に残したい財産もすべて手放さなければなりません。また、相続権が次の順位の相続人(例えば、子が放棄すれば親、親もいなければ兄弟姉妹)に移ってしまうため、他の親族に影響が及ぶ可能性があります。相続放棄をする場合は、必ず他の親族にも連絡し、事情を説明することが重要です。
プラスの財産の範囲で引き継ぐ「限定承認」
限定承認とは、相続したプラスの財産の範囲内でのみ、マイナスの財産を引き継ぐという方法です。仮に後から未知の債務が見つかったとしても、相続した財産以上に返済する義務は生じません。
- メリット:相続財産を清算して債務を返済した結果、もしプラスの財産が残れば、それを取得することができます。債務の全容がはっきりしないものの、家業や自宅など、どうしても守りたい財産がある場合に有効な手段です。
- デメリット:手続きが非常に複雑で、費用と時間がかかります。また、相続人全員が共同で申し立てる必要があり、一人でも反対者がいると利用できません。さらに、税務上は「みなし譲渡所得税」が課税されるリスクもあり、実務上、利用されるケースは多くありません。
限定承認は専門的な知識が不可欠なため、検討する際は必ず専門家のサポートを受けるようにしてください。
連帯保証債務の相続で失敗しないために今すぐやるべきこと
故人の連帯保証債務という、予期せぬ問題に直面された今、混乱し、不安を感じるのは当然のことです。しかし、十分な確認をしないまま判断すると、不利益が生じる可能性があります。冷静に、そして迅速に行動することが何よりも重要です。
まずは、以下のステップで現状を整理し、専門家への相談準備を進めてください。
- 保証契約の内容確認:まずは保証契約書を探し、保証している金額の上限(極度額)や期間などを正確に把握します。
- 主債務者の状況調査:主債務者(またはその相続人、関係者)に連絡を取り、返済状況や今後の見通しについて情報を集めます。
- 相続財産全体の把握:連帯保証債務だけでなく、故人が遺したすべてのプラスの財産とマイナスの財産をリストアップし、財産目録を作成します。
- 専門家への相談:上記の情報を整理した上で、できるだけ早く専門家へ相談します。
ここで重要なのは、誰に相談するかです。連帯保証債務の問題は、相続税の「債務控除」という税務面と、「相続放棄・限定承認」という法務面の両方から検討する必要があります。したがって、相続税に強い税理士と、相続問題に詳しい弁護士の両方の視点が必要になるケースが少なくありません。
当事務所では、相続・事業承継に関するご相談をお受けしております。実務上の検討では、債務控除の対象となる債務は、「被相続人の債務」で「亡くなった時に存在」しており、「確実と認められる」ものであることがポイントとなると考えています。保証債務に関しては原則として債務控除の対象とはなりませんが、相続開始時点で保証人として債務を弁済する必要がある場合など、状況によっては債務控除の対象となることがあります。この判断は非常に専門的であり、個々の状況に応じた緻密な検討が不可欠です。
一人で抱え込まず、まずは私たち相続税に強い税理士にご相談ください。税務上・法務上の論点を整理し、ご家族の状況に応じた対応方針を検討するお手伝いをいたします。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。