このページの目次
準確定申告で納める所得税は相続税の債務控除対象です
大切なご家族が亡くなられた後、相続人の方には準確定申告と相続税申告という、二つの重要な手続きが待っています。特に故人が個人事業主や不動産オーナーであった場合、準確定申告で所得税を納めるべきか、あるいは還付されるのかが、相続税の計算にどう影響するのか、多くの方が不安に思われることでしょう。
まず、最も重要な結論からお伝えします。準確定申告で納めることになった所得税は、相続税を計算する際に遺産総額から差し引ける「債務控除」の対象になります。これは、その所得税が本来、亡くなった方(被相続人)が生前の所得に対して支払うべき債務であったと考えられるためです。
一方で、源泉徴収などで税金を納め過ぎており、準確定申告によって所得税が還付されるケースもあります。この場合、還付されるお金を受け取る権利は「未収入金」として扱われ、被相続人が遺したプラスの財産、つまり相続財産に含めて相続税を計算する必要があります。
このように、準確定申告の結果が「納付」か「還付」かによって、相続税の計算上の扱いは正反対になります。まずはこの「納付=債務控除」「還付=相続財産」という大原則を覚えておいてください。この記事では、なぜこのような扱いになるのか、所得税以外の税金はどうなるのか、具体的な手続きの流れまで、順を追って詳しく解説していきます。
相続税計算の全体像については、相続税の控除で体系的に解説していますので、併せてご覧ください。
いつの税金が対象?時系列で見る準確定申告と相続税の関係
なぜ準確定申告の所得税が債務控除や相続財産になるのでしょうか。その理由を理解するためには、税金の考え方の基本と手続きの時系列を把握することが重要です。
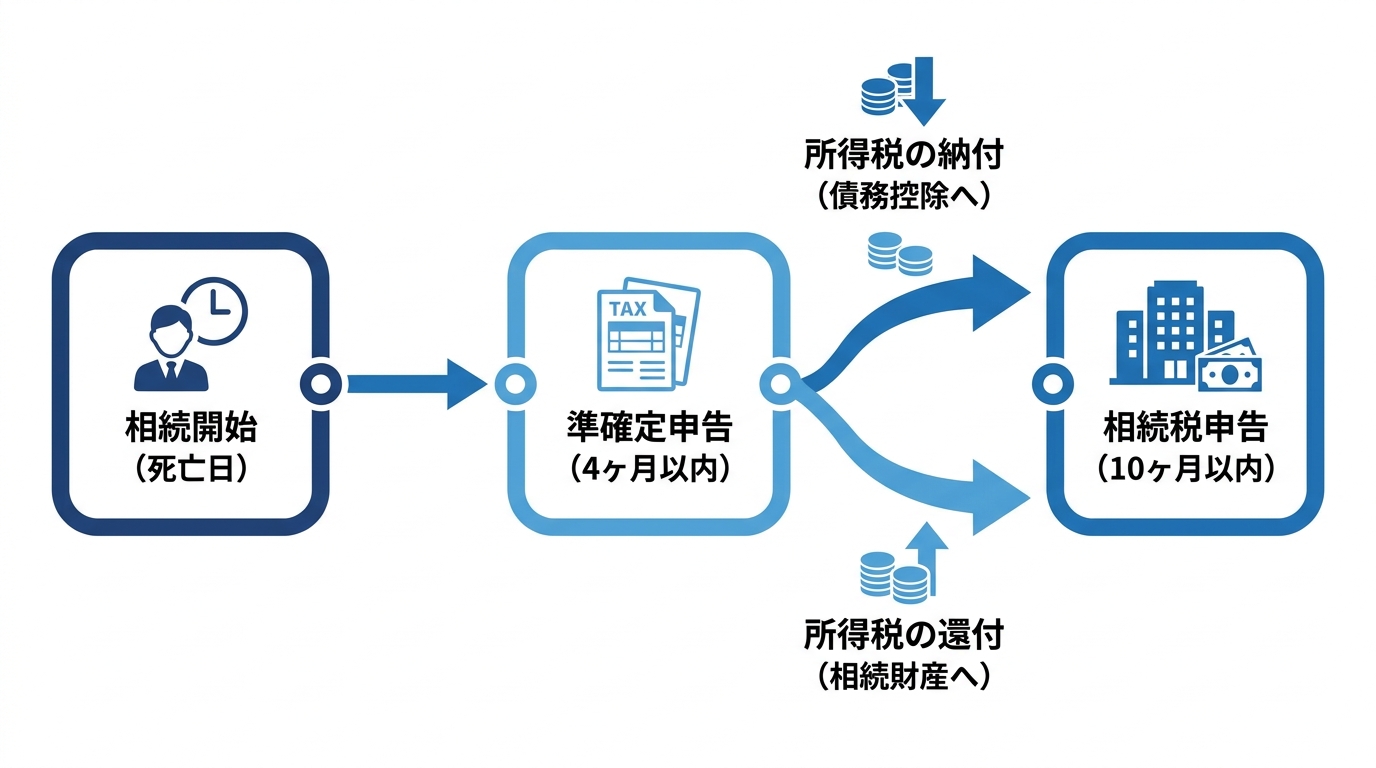
相続税の計算において債務控除の対象となるのは、原則として「相続開始日(被相続人が亡くなった日)時点」で、被相続人が負うことが確定していた債務です。しかし、準確定申告で納める所得税は、相続開始日時点ではまだ申告もしておらず、税額は確定していません。
それにもかかわらず債務控除が認められるのは、税額が確定するのは死亡後であっても、その原因となる所得(例:事業所得や不動産所得)は生前に発生しているためです。税法上、このようなケースでは、後から確定した税額を相続開始日に遡って、被相続人が負っていた債務として扱うことが認められているのです。これは、相続税申告・納付の流れの中でも重要なポイントとなります。
納付の場合:被相続人の未払金として債務控除
準確定申告の結果、所得税を納付することになった場合、その税額は「被相続人が生前の所得に対して負っていた未払金」と見なされます。したがって、相続税申告書において、この納付額を債務として遺産総額から差し引くことができます。
実際に税金を納付するのは相続人ですが、これはあくまで被相続人の債務を代わりに支払っているという位置づけになります。相続人が複数いる場合、代表者がいったん納付したとしても、相続税申告では各相続人が実際に負担することになる金額を確認し、その負担額に応じて債務控除に反映します。故人が生前に負っていた未払いの医療費などと同様の考え方です。
還付の場合:未収入金として相続財産に計上
給与からの源泉徴収や年金の天引き、あるいは予定納税などで税金を前払いしており、準確定申告の結果、所得税が還付されるケースも少なくありません。この還付金は「被相続人が生前に受け取るべきであったお金」と考えられるため、その還付金を受け取る権利(還付請求権)が「未収入金」というプラスの財産として扱われます。
そのため、還付される金額は、預貯金や不動産などと同様に相続税の課税対象財産として相続税申告書に計上しなければなりません。申告漏れが起こりやすいポイントですので、十分な注意が必要です。
ここで専門家として一つ補足しておきたいのが、「還付加算金」の存在です。税金の還付には、利息に相当する「還付加算金」が付されることがあります。この還付加算金は、還付金本体とは税務上の扱いが異なります。
- 還付金本体:被相続人の財産として「相続税」の課税対象。
- 還付加算金:還付金を受け取った相続人の「雑所得」として、その相続人自身の「所得税」の課税対象。
この違いは非常に細かく、見落とされがちですが、正確な申告のためには必ず区別して処理する必要があります。
所得税以外の消費税・住民税・事業税の扱い
被相続人が消費税の課税事業者であった場合は、所得税とは別に消費税の確定申告・納付が必要になることがあります。また、住民税や個人事業税も、被相続人の死亡に伴って手続きが必要になることがあります。これらの税金が債務控除の対象になるかどうかは、税目ごとの納税義務の確定時期や申告手続きに応じて判断する必要があります。
最大の違いは「納税義務が確定するタイミング」です。それぞれの税金がいつ、誰に対して課税されるのかを正しく理解することが、適切な判断の鍵となります。
住民税:賦課期日(1月1日)の在住状況で判断
住民税は、毎年「1月1日(賦課期日)」に住所のある市区町村に対して、前年中の所得に基づいて課税されます。この「賦課期日主義」が判断のすべてです。
もし被相続人がその年の1月1日に存命であった場合、その年度分の住民税の納税義務はすでに確定しています。たとえ亡くなった時点で納税通知書が届いていなくても、未払いの住民税は全額が債務控除の対象となります。
例えば、2026年5月10日に亡くなった場合、2026年1月1日には存命であったため、2026年度分の住民税(2025年中の所得に対する税金)の納税義務があります。したがって、その全額が債務控除の対象です。
逆に、2026年1月1日に亡くなった場合は、2026年度の住民税は課税されません。また、2026年1月2日以降に亡くなった場合でも、翌2027年度の住民税は課税されないことになります。この明確な基準を覚えておきましょう。
個人事業税:所得税の申告内容に基づき後から確定
故人が個人事業を営んでいた場合、個人事業税も考慮に入れる必要があります。個人事業税は、所得税の確定申告(準確定申告)や個人事業税の申告内容を基に、都道府県が税額を計算します。通常は8月頃に納税通知書が送られますが、死亡により事業を廃止した場合は一定の手続きが必要です。
相続開始日時点では税額は未確定ですが、これは所得税のケースとよく似ています。個人事業税の課税原因となる事業活動は生前に行われているため、後に確定した事業税額も、被相続人の債務として債務控除の対象となります。
所得税と個人事業税はセットで考え、申告漏れがないように注意することが大切です。個人事業における債務控除の考え方については、より具体的な手順を個人事業の借入金に関する債務控除で詳しく解説しています。
要注意!債務控除の対象にならないペナルティ関連の税金
ここまで債務控除できる税金について解説してきましたが、一方で対象にならない税金も存在します。特に注意が必要なのが、申告や納税が遅れた場合に課されるペナルティとしての税金です。
具体的には、「延滞税」や、「過少申告加算税」「無申告加算税」といった加算税がこれにあたります。これらの税金は、債務控除の対象にはなりません。
なぜなら、これらのペナルティは、本来の納税義務者である被相続人の責任ではなく、「手続きを期限内に行わなかった相続人の責任」によって発生したものと見なされるためです。被相続人が生前に滞納していた税金にかかる延滞税であれば債務控除の対象となり得ますが、相続発生後に相続人の都合で発生した延滞税や加算税は、相続財産から控除することは認められないのです。
このルールは、相続税の申告期限を守ることの重要性を改めて示しています。不要なペナルティを支払い、さらに債務控除も受けられないという二重の不利益を避けるためにも、期限を意識した計画的な手続きが不可欠です。
申告から納税まで:具体的な手続きの流れと注意点
それでは、ここまでの知識を基に、実際の手続きの流れを時系列で確認しましょう。準確定申告と相続税申告は、密接に関連し合っているため、連携させながら進めることが重要です。
- 準確定申告書の作成・提出
まず、相続の開始があったことを知った日の翌日から4ヶ月以内に、被相続人の最後の住所地を管轄する税務署へ準確定申告書を提出します。
- 所得税等の納付または還付金の受領
申告の結果、納付すべき税額があれば、申告期限と同じく4ヶ月以内に納付します。還付の場合は、申告から約1ヶ月~1ヶ月半後に指定した口座に還付金が振り込まれます。
- 相続税申告書への反映
死亡した事業者に係る所得税・消費税の申告で納付した税額は、被相続人に係る債務として債務控除に反映します。住民税や個人事業税は、納税通知書などで税額・対象年度・実際の負担者を確認したうえで、債務控除の対象となるものを相続税申告書に記載します。還付された所得税は「未収入金」として相続財産に計上します。この際、納税通知書や申告書の控え、領収書などを証拠書類として保管しておくことが非常に重要です。
- 相続税の申告・納税
すべての財産と債務を確定させた上で、相続の開始があったことを知った日の翌日から10ヶ月以内に相続税の申告と納税を完了させます。
実務上、注意したいのは、相続税申告が終わった後に、税務調査などで準確定申告の所得額が修正され、納税額が変わるケースです。その場合は、相続税の申告内容も見直す必要があります。相続税を多く納めていた場合は「更正の請求」によって払い過ぎた相続税の還付を受けられる可能性があり、相続税が不足する場合は修正申告が必要になります。
【実践用】債務控除できる税金のチェックリスト
この記事のまとめとして、ご自身の状況を整理し、申告漏れを防ぐための実践的なチェックリストをご用意しました。どの税金が債務控除の対象になるか、最終確認にお役立てください。
| 税目の種類 | 控除の可否 | 判断基準・注意点 | 必要な証拠資料 |
|---|---|---|---|
| 準確定申告の所得税(納付) | 〇 | 生前の所得が原因であるため、死亡後に確定しても控除対象。 | 準確定申告書の控え、納付書の領収証書 |
| 準確定申告の所得税(還付) | × | 還付金は「未収入金」としてプラスの相続財産に計上する。 | 準確定申告書の控え、還付金振込通知書 |
| 住民税(未納分) | 〇 | 賦課期日(1月1日)に被相続人が存命だった年度分が対象。 | 納税通知書、納付書の領収証書 |
| 個人事業税(未納分) | 〇 | 生前の事業活動が原因であるため、死亡後に確定しても控除対象。 | 納税通知書、納付書の領収証書 |
| 延滞税・加算税 | × | 相続発生後に、相続人の責任で発生したペナルティは控除不可。 | ー |
| 固定資産税 | 〇 | 賦課期日(1月1日)に所有していた年度分が対象。不動産を相続した場合は注意が必要。 | 納税通知書、納付書の領収証書 |
このリストを参考に、相続税申告に必要な書類を準備し、どの税金がどの項目に該当するのかを一つひとつ丁寧に確認していくことが、正確な申告への第一歩です。
まとめ:準確定申告と相続税申告はセットでの対応が重要
本記事では、準確定申告で確定する所得税やその他の税金が、相続税の計算にどのように影響するのかを詳しく解説してきました。
最後に、重要なポイントを改めて確認しましょう。
- 準確定申告で納付する所得税は「債務控除」の対象となる。
- 所得税が還付される場合は、その還付金が「相続財産」となる。
- 住民税や事業税も一定の要件を満たせば債務控除の対象となるが、判断基準が所得税とは異なる。
- 申告遅延などによる延滞税・加算税は、相続人の責任と見なされ、債務控除の対象外となる。
準確定申告(期限4ヶ月)と相続税申告(期限10ヶ月)は、それぞれ期限が異なるものの、計算内容は密接に連携しています。片方の結果がもう一方に直接影響を与えるため、これらを別々の手続きとして捉えるのではなく、一連の流れとして計画的に進めることが極めて重要です。
これらの判断には専門的な知識が求められる場面も多く、ご自身で判断に迷われることもあるかと存じます。そのような場合は、お一人で悩まずに専門家である税理士にご相談ください。申告内容の確認や手続きの負担を軽減するため、専門家のサポートを活用することも有効な選択肢です。税理士への相続税申告の依頼により、資料収集や申告書作成に関する負担の軽減につながる場合があります。
福岡市の相続税に強い久保税理士事務所では、相続に関する初回のご相談を無料で承っております。どうぞお気軽にお問い合わせください。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。