このページの目次
【結論】故人のカード未払金は利用日次第で相続税から控除できる
ご家族が亡くなられた後、遺品整理中にクレジットカードの利用明細や、亡くなった後に届いた請求書を見つけ、「この支払いはどうすれば…」「相続税の計算に関係するのだろうか」とご不安に思われる方は少なくありません。
まず結論から申し上げます。故人(被相続人)が死亡前に利用したクレジットカードの未払金は、相続開始時点で被相続人に帰属する確実な債務であれば、相続税の計算上、「債務」として財産総額から差し引くことができます。これを「債務控除」と呼びます。
重要なのは、その支払いが「いつ利用されたか」という点です。請求書の到着日や銀行口座からの引落日ではありません。この記事では、クレジットカードの未払金を正しく債務控除するために、どの日付を基準に判断すべきか、具体的なケースや間違いやすいポイントを交えながら、専門家の視点で分かりやすく解説していきます。
この記事を最後までお読みいただければ、どの未払金が控除の対象となり、そのために何をすべきかが明確になります。相続税の全体像については、相続税の控除で体系的に解説していますので、併せてご覧ください。
債務控除の判断基準は「利用日」。請求日や引落日ではない理由
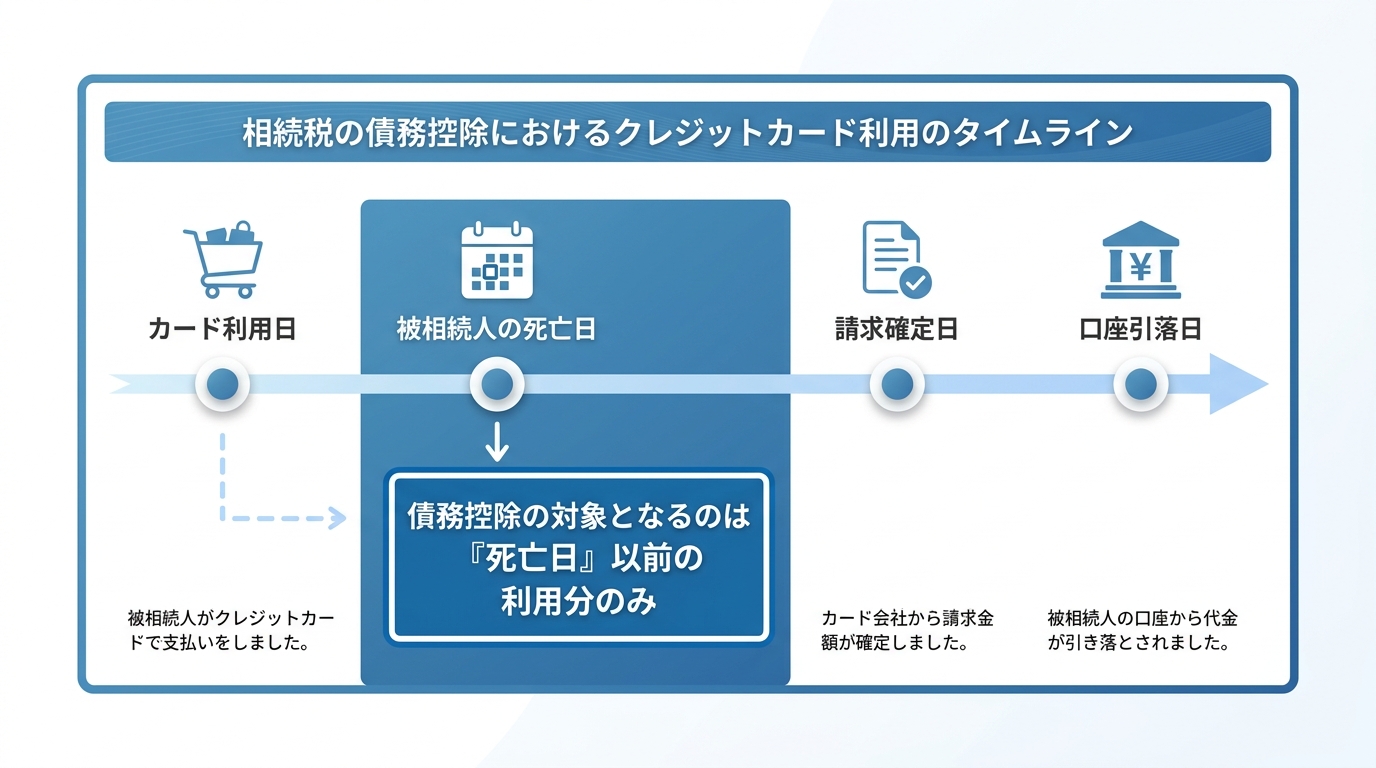
クレジットカードの未払金を債務控除できるかどうかを判断する際は、まず「カードの利用日」を確認します。なぜなら、相続税の計算では、相続開始時点で被相続人に帰属する確実な未払債務かどうかを確認する必要があり、カード利用日がその判断の重要な手掛かりになるからです。
請求確定日や口座からの引落日は、あくまでカード会社と利用者との間の決済手続き上の日付に過ぎません。相続税法における債務控除の対象は、被相続人が死亡したときに現に存在した被相続人の債務で、確実と認められるものとされています。したがって、死亡日より前に利用した分は、たとえ請求や引き落としが死亡後になったとしても、死亡日時点で故人が支払うべき義務を負っていた「確定した債務」として扱われるのです。
この考え方は、実務上の指針でも明確にされています。亡くなった方がクレジットカードで支払いをしたものの、相続開始時点で支払期日が到来していない未払金は、いずれ相続財産から支払われるべきものであるため、相続税の計算上、相続財産から控除できる債務(未払金)として認められています。
ケース1:死亡日以前に利用し、死亡日以降に請求が来た場合
最も典型的な例で考えてみましょう。
- カード利用日:5月10日
- 死亡日(相続開始日):5月20日
- カード会社請求確定日:5月25日
- 口座引落日:6月10日
このケースでは、カードを利用した5月10日は、故人が亡くなられた5月20日よりも前です。したがって、この利用額は、相続開始時点で被相続人に帰属する確実な未払債務であれば、債務控除の対象となります。請求書の到着や口座からの引き落としが死亡後であっても、死亡前の利用に基づく未払金であることを明細で確認して計上します。
ケース2:請求期間に死亡日をまたぐ場合の計算方法
次に、少し複雑なケースを見ていきましょう。これは実務上、最も注意が必要なパターンです。
- カード会社の請求期間:4月16日~5月15日
- 死亡日(相続開始日):5月10日
- 請求額合計:10万円
この場合、死亡後に届く請求書には、4月16日から5月15日までの1ヶ月分の利用額10万円がまとめて記載されています。しかし、この10万円全額を債務控除することはできません。
債務控除の対象となるのは、あくまで死亡日である5月10日までに利用した分のみです。5月11日から5月15日までの利用分は、相続開始後に発生したものであり、故人の債務とは言えません(もし家族カードなどで利用があれば、その利用者の債務となります)。
このような場合は、カード会社から利用明細書を取り寄せ、死亡日以前の利用分と死亡日以降の利用分を正確に分け、前者のみを合計して債務控除額を計算する必要があります。請求額全体を単純に日割り計算する、といった誤った方法を取らないよう注意が必要です。
(参照:国税庁 第13条《債務控除》関係)
【項目別】これは債務控除できる?間違いやすいポイントを解説
クレジットカードの支払いには、一回払いのショッピング利用以外にも様々な項目があります。ここでは、特に判断に迷いやすい項目について、債務控除の対象になるかどうかを解説します。クレジットカードの未払金と並んで、相続財産から控除できる費用に葬式費用があります。
家族カードの利用分は誰の債務になる?
故人が本会員となっていたクレジットカードに紐づく「家族カード」の利用分は、原則として本会員である故人の債務となり、債務控除の対象となります。カード会社の規約上、支払い義務は本会員にあるためです。これも同様に、利用日が死亡日以前であることが条件です。
ただし、注意点もあります。例えば、家族会員である相続人がもっぱら自分自身のために高価な商品を購入した場合など、その実質が利用者個人の債務とみなされる可能性もゼロではありません。申告の際には、本会員の利用分と家族カードの利用分を、利用明細上で明確に区別して集計しておくことが望ましいでしょう。
年会費やETCカードの料金は控除対象?
クレジットカードの年会費や、付帯するETCカードの年会費・利用料金も債務控除の考え方は同じです。
- 年会費:死亡日時点で会員資格期間が有効であり、その年会費が未払いであれば、債務控除の対象となります。なお、死亡後にカードを解約した際、年会費の未経過分が返金されることがあります。その場合は、返金額を相続財産に計上する必要があるため注意しましょう。
- ETCカード利用料金:高速道路などを利用した日が死亡日以前であれば、通常のカード利用と同様に債務控除の対象となります。
リボ払いや分割払いの残高はどうなる?
リボ払いや分割払いで購入した商品の未払残高は、死亡日時点での残高全額が債務控除の対象となります。これは、死亡日時点で将来にわたって支払うべき債務額が確定しているためです。
この場合、個別の利用明細を追うのではなく、カード会社に連絡して「死亡日時点の未払残高証明書」といった書類を発行してもらうのが確実です。この証明書があれば、債務の総額を客観的に証明できます。なお、控除対象となるのは基本的に元本部分であり、死亡日以降に発生する将来の利息(手数料)は含まれません。事業を営んでいた方の借入金なども同様の考え方で債務控除を検討します。
継続課金(サブスクリプション)の扱いは?
近年利用が増えている、動画配信やソフトウェアなどの月額・年額制サービス(サブスクリプション)の扱いは少し注意が必要です。
原則として、死亡日以降に発生する月額料金などは債務控除の対象外です。これらは故人の債務ではなく、相続人が解約手続きを怠ったために発生した費用とみなされる可能性があります。
ただし、年払い契約などで、相続開始時点ですでに料金債務が発生し、金額が確実と認められる未払料金がある場合は、契約内容や解約・返金の有無を確認したうえで、死亡日時点で被相続人に帰属する金額を債務控除できる場合があります。いずれにせよ、相続人は不要なサービスを把握し、速やかに解約手続きを進めることが重要です。
相続税申告で必須!債務控除を証明する証拠書類の集め方
債務控除を税務署に認めてもらうためには、その債務が確かに存在したことを客観的に証明する証拠書類が不可欠です。口頭での主張だけでは認められません。ここでは、具体的にどのような書類を集め、保管しておくべきかを解説します。相続税申告全体でどのような必要書類があるのかも確認しておくと、手続きがスムーズに進みます。
1. カード会社発行の「利用明細書」
最も重要な証拠書類です。Web明細が主流になっていますが、必ずPDFなどでダウンロードし、印刷して保管しておきましょう。手元にない場合は、カード会社に連絡すれば再発行してもらえます。
【チェックポイント】
- 利用日:死亡日以前であることを確認します。
- 利用者:故人本人か、家族カードかを確認します。
- 利用店名・金額:内容を把握します。
死亡日以前の利用分にマーカーで印をつけるなど、後で集計しやすいように整理しておくと、申告書作成の際に非常に役立ちます。
2. カード会社からの「請求書」
死亡後に郵送されてくる請求書も、利用明細書と合わせて保管してください。利用明細に記載された金額と請求額が一致しているかを確認します。特に、リボ払いや分割払いの残高が記載された請求書や通知書は、債務総額を証明する重要な証拠となります。
3. 銀行口座の「引落履歴」がわかる通帳や取引履歴
実際にその債務が支払われたことを証明するために、引落履歴も重要な証拠となります。故人の預金口座から引き落とされた場合は、その通帳の該当部分のコピーを保管します。もし、口座凍結により引き落としができず、相続人がご自身の資金で立て替えて支払った場合は、その振込記録などを残しておきましょう。これにより、債務の存在だけでなく、その弁済の事実まで証明でき、税務署への説明責任を果たすことができます。
税務調査で指摘されないために|税理士が教える注意点
相続税の申告において、債務控除は税務調査でチェックされやすい項目の一つです。特にクレジットカードの未払金については、以下のような点を指摘される可能性があります。
- 死亡後の利用分が混入している:前述の通り、死亡日をまたぐ請求期間の場合に、請求額全額を控除してしまうミスが散見されます。利用明細に基づき、死亡日以前の利用分のみを正確に計上する必要があります。
- 証拠書類が不十分:利用明細書などがなく、請求書の総額だけで申告している場合、その内訳について詳細な説明を求められます。客観的な証拠がなければ、控除が否認されるリスクがあります。
- 高額な商品の購入理由が不明確:亡くなる直前に不自然に高額な商品(例えば、相続人が使用する宝飾品など)を購入している場合、それが本当に故人のための買い物だったのか、実質的には相続人への贈与ではないかと疑義を持たれる可能性があります。
こうした指摘を避けるためにも、証拠書類をきちんと揃え、誰が見ても納得できる形で債務控除額を計算することが重要です。少しでも不安な点があれば、税務調査が入る前に専門家へ相談することをお勧めします。
債務控除か相続放棄か?判断に迷ったときの考え方
クレジットカードの未払金だけでなく、故人に多額の借金があることが判明した場合、「相続」そのものについて慎重な判断が必要になります。
相続は、預貯金や不動産といったプラスの財産だけでなく、借入金などのマイナスの財産もすべて引き継ぐのが原則です。もし、プラスの財産よりもマイナスの財産の方が多い「債務超過」の状態であれば、「相続放棄」という選択肢を検討する必要があります。
相続放棄をすると、初めから相続人ではなかったものとして扱われるため、相続財産を受け取れない代わりに、被相続人の相続債務についても原則として承継しません。
【重要】相続放棄には、「自己のために相続の開始があったことを知った時から3箇月以内」という申立て期間の制限があります。
この期間は非常に短いため、故人の財産状況が不明な場合は、急いで財産調査を進めなければなりません。クレジットカードの未払金だけでなく、他に借金がないか、保証人になっていないかなどを確認し、財産の全体像を把握した上で、債務控除を適用して相続するのか、それとも相続放棄をするのかを判断する必要があります。全体の相続税申告・納付の流れを把握し、計画的に進めましょう。
判断に迷われたり、財産調査の進め方が分からなかったりする場合には、早めに博多区で相続税に強い事務所の無料相談をご利用ください。ご状況を丁寧にお伺いし、最善の選択ができるようサポートいたします。
福岡市博多区にある久保税理士事務所では、相続税申告や事業承継、生前の節税対策など、個人・法人を問わず幅広いご相談を承っております。
初回のご相談は無料で受け付けておりますので、不安や疑問をお持ちの方も安心してお問い合わせいただけます。
福岡県全域はもちろん、佐賀県、山口県、長崎県、大分県、熊本県など九州各地、さらには全国からのご依頼にも対応可能です。また、オンライン面談にも対応しておりますので、遠方の方もお気軽にご相談ください。